Catégorie : Conseils vendeurs

Conseils immobiliers destinés aux propriétaires qui préparent la vente d’une maison, d’un appartement ou d’un terrain à Le Luc et en Centre Var.

  • Vendre une maison avec une hypothèque en cours : ce qu’il faut savoir

    Vendre · Hypothèque · Crédit immobilier · Notaire

    Vendre une maison avec une hypothèque en cours : ce qu’il faut savoir

    Oui, il est possible de vendre une maison encore hypothéquée. De nombreux propriétaires vendent alors que leur prêt immobilier n’est pas entièrement remboursé. L’essentiel est de connaître à l’avance les sommes restant dues et d’anticiper les formalités nécessaires avec le notaire.
    Maison miniature verrouillée par un cadenas, entourée de documents de vente immobilière et de prêt, illustrant la vente d’une maison avec une hypothèque en cours au Luc
    Le point essentiel

    Une hypothèque n’interdit pas la vente du bien. Le notaire vérifie les inscriptions, organise le remboursement des sommes dues et effectue les formalités nécessaires pour libérer le bien.

    Vente possible

    Un prêt immobilier ou une hypothèque en cours n’empêche pas de vendre le bien.

    Rôle du notaire

    Il vérifie les inscriptions et organise le règlement des créanciers concernés.

    Anticiper

    Valeur du bien et montant nécessaire pour solder le prêt doivent être comparés.

    01 · Principe

    Une hypothèque empêche-t-elle de vendre ?

    01

    Non. L’hypothèque est une garantie prise au bénéfice d’un créancier, généralement la banque qui a financé l’achat du logement.

    Elle ne retire pas au propriétaire son droit de vendre. En revanche, cette garantie doit être prise en compte lors de la transaction.

    Lorsque le prêt doit être soldé à l’occasion de la vente, une partie du prix versé chez le notaire sert à rembourser les sommes dues avant que le solde soit reversé au vendeur.

    Si une mainlevée est nécessaire, le notaire organise également la radiation de l’inscription auprès du service de la publicité foncière.

    02 · Garantie

    Hypothèque, ancienne PPD ou caution : quelle garantie concerne votre prêt ?

    Garantie De quoi s’agit-il ? À la vente
    Hypothèque conventionnelle Garantie inscrite sur le bien au profit de l’établissement prêteur. Le prêt est remboursé et une mainlevée peut être nécessaire.
    Hypothèque légale spéciale du prêteur de deniers Garantie pouvant sécuriser le financement de l’acquisition d’un bien existant. Le remboursement et les formalités de radiation sont organisés dans le cadre de la vente.
    Ancien privilège de prêteur de deniers Ancienne garantie que l’on peut encore rencontrer sur certains financements antérieurs à 2022. Elle doit également être traitée lors de la vente.
    Cautionnement Un organisme garantit le prêt sans inscription hypothécaire sur le bien. Le prêt est remboursé, mais il n’y a pas de mainlevée hypothécaire.
    03 · Déroulement

    Comment se déroule la vente d’une maison encore hypothéquée ?

    01 Connaître la dette

    Demandez le capital restant dû et les éventuels frais de remboursement anticipé.

    02 Informer le notaire

    Il vérifie les inscriptions existantes et identifie les créanciers concernés.

    03 Signer la vente

    Le prix de vente est versé chez le notaire lors de l’acte authentique.

    04 Libérer le bien

    Les sommes dues sont réglées et les formalités de radiation sont effectuées si nécessaire.

    04 · Documents

    Quels documents préparer avant de mettre le bien en vente ?

    • L’offre de prêt immobilier.
    • Le tableau d’amortissement.
    • L’acte d’acquisition du bien.
    • Le dernier relevé du prêt.
    • Les éventuels avenants au financement.
    • Les coordonnées de l’établissement prêteur.
    05 · Mainlevée

    À quoi sert la mainlevée d’hypothèque ?

    05

    Lorsqu’une hypothèque est toujours inscrite et doit être supprimée avant son terme, une mainlevée peut être nécessaire.

    L’établissement prêteur consent à la levée de sa garantie. Le notaire établit ensuite l’acte nécessaire et demande la radiation de l’inscription auprès du service de la publicité foncière.

    Le vendeur n’a pas à effectuer lui-même cette formalité.

    06 · Frais

    Quels frais faut-il prévoir ?

    Capital restant dû

    Il correspond à la partie du financement qui doit encore être remboursée.

    Mainlevée

    Lorsqu’elle est nécessaire, ses frais sont en principe supportés par le vendeur.

    Remboursement anticipé

    Une indemnité peut être prévue par le contrat de prêt dans les limites réglementaires.

    06

    Pour un prêt immobilier à taux fixe, l’indemnité de remboursement anticipé est plafonnée.

    Elle ne peut pas dépasser le plus faible des deux montants suivants :

    • six mois d’intérêts sur le capital remboursé ;
    • 3 % du capital restant dû avant remboursement.

    Certaines situations prévues par la réglementation peuvent permettre une exonération. Le contrat de prêt doit donc être vérifié.

    07 · Exemple

    Combien peut-il réellement rester après la vente ?

    Prix de vente 300 000 €

    Montant retenu pour cet exemple fictif.

    Capital à solder 120 000 €

    Capital restant dû dans notre exemple.

    Solde indicatif 177 000 €

    Après 3 000 € de frais retenus uniquement pour l’exemple.

    07

    Cet exemple est volontairement simplifié. Le montant réellement disponible peut encore être diminué par d’autres sommes.

    Selon le dossier, il peut notamment être nécessaire de tenir compte des honoraires lorsqu’ils sont supportés par le vendeur, de certains frais ou d’une éventuelle fiscalité.

    Le prix de vente et la somme réellement récupérée par le propriétaire sont donc deux montants différents.

    08 · Prix insuffisant

    Que se passe-t-il si le prix ne couvre pas le capital restant dû ?

    08

    Prenons une maison dont le prix de vente envisageable est de 230 000 €, alors que la somme nécessaire pour solder le financement atteint 245 000 €.

    L’écart est alors de 15 000 €, avant prise en compte d’éventuels autres frais.

    Si le propriétaire dispose de cette somme, il peut compléter le prix afin de permettre le remboursement intégral.

    Dans le cas contraire, la situation doit être étudiée avec la banque et le notaire avant la vente définitive.

    Selon le dossier, plusieurs solutions peuvent être examinées :

    • compléter la différence avec une épargne disponible ;
    • étudier une solution avec l’établissement prêteur ;
    • examiner un éventuel transfert du financement vers une nouvelle acquisition si le contrat et la banque le permettent.
    09 · Valeur du bien

    Le capital restant dû détermine-t-il le prix de vente ?

    Une maison se vend en fonction de sa valeur sur le marché, pas en fonction du montant encore dû à la banque.

    09

    C’est un point essentiel lorsqu’un propriétaire prépare une vente au Luc ou dans le Centre Var.

    La valeur dépend notamment de l’emplacement, de l’état du bien, des prestations, du terrain, de l’environnement et des transactions réellement observées sur le secteur.

    Si le propriétaire doit encore 350 000 € à sa banque, mais que le marché permet raisonnablement d’envisager une vente autour de 310 000 €, afficher artificiellement le bien à 370 000 € ne supprime pas l’écart.

    Cela peut au contraire diminuer le nombre de demandes, réduire les visites qualifiées et allonger la commercialisation.

    Un avis de valeur cohérent permet de confronter la valeur probable du bien au montant nécessaire pour solder le financement.

    10 · Autres inscriptions

    Et si l’hypothèque ne correspond pas au prêt immobilier ?

    Hypothèque légale

    Certaines créances peuvent bénéficier d’une garantie prévue par la loi.

    Hypothèque judiciaire

    Elle peut résulter d’une décision de justice obtenue par un créancier.

    Plusieurs créanciers

    Le notaire vérifie les inscriptions et leur rang avant de répartir les fonds disponibles.

    10

    Toutes les inscriptions hypothécaires ne correspondent donc pas nécessairement au prêt ayant servi à acheter le logement.

    Lorsque plusieurs créanciers sont inscrits, le notaire vérifie les sommes dues ainsi que l’ordre dans lequel elles doivent être réglées.

    Si le prix de vente risque d’être insuffisant, cette situation doit être étudiée avant le lancement de la commercialisation.

    FAQ

    Questions fréquentes sur la vente d’une maison hypothéquée

    Faut-il avoir terminé son crédit avant de vendre ?

    Non. Une maison peut être vendue alors que le prêt immobilier est toujours en cours. Son remboursement est généralement organisé dans le cadre de la vente.

    Faut-il l’accord de la banque pour vendre ?

    Le propriétaire conserve son droit de vendre. La banque intervient cependant pour communiquer le décompte du prêt et, lorsqu’une inscription hypothécaire doit être supprimée, pour permettre sa mainlevée.

    Peut-on signer un compromis avant d’avoir remboursé le prêt ?

    Oui. Le financement peut toujours être en cours lors de la signature de l’avant-contrat. Son remboursement est ensuite organisé pour la vente définitive.

    L’acquéreur reprend-il l’hypothèque du vendeur ?

    Dans une vente classique, le notaire vérifie les inscriptions, règle les créanciers concernés avec le prix et organise les formalités nécessaires pour libérer le bien.

    Peut-on conserver son prêt pour acheter un autre logement ?

    Dans certaines situations, un transfert de prêt peut être étudié. Il dépend du contrat de financement et de l’accord de l’établissement prêteur.

    Avant la vente

    Trois chiffres à connaître avant de fixer votre prix

    Valeur du bien

    Le niveau de prix réellement défendable sur le marché actuel.

    Somme à rembourser

    Capital restant dû, éventuelles indemnités et frais liés à la garantie.

    Solde disponible

    La somme susceptible de rester au vendeur après règlement des montants dus.

    Avant de vendre, il faut confronter la réalité du marché à la réalité du financement.

    Vous envisagez de vendre un bien au Luc ou dans le Centre Var ?

    Je peux vous accompagner dans la préparation immobilière de votre projet et établir un avis de valeur cohérent avec le marché afin de confronter le prix envisageable aux contraintes financières de votre vente.
  • Mettre sa maison plus chère pour garder une marge de négociation : bonne ou mauvaise stratégie ?

    Vendre · Prix · Négociation · Positionnement

    Mettre sa maison plus chère pour garder une marge de négociation : bonne ou mauvaise stratégie ?

    Ajouter volontairement 10 000, 20 000 ou 30 000 € au prix souhaité peut sembler prudent. Pourtant, si cette marge fait sortir le bien de sa zone de marché, elle peut réduire les visites, écarter certains acquéreurs et fragiliser la négociation.

    Villa provençale avec piscine au Luc, carnet, calculatrice et clés illustrant la réflexion sur le prix de vente d’une maison
    Le point essentiel

    Un acquéreur ne voit pas votre « marge de négociation » : il voit uniquement le prix affiché et le compare aux autres biens accessibles avec le même budget.

    Rester visible

    Un prix trop élevé peut exclure le bien des filtres de recherche de certains acquéreurs.

    Comparer au bon niveau

    Le prix de départ détermine directement les biens auxquels votre maison sera comparée.

    Défendre la valeur

    Un positionnement cohérent protège mieux la négociation qu’une surévaluation arbitraire.

    01 · Réflexe vendeur

    Pourquoi ajouter une marge paraît logique… au départ

    01

    « Je veux obtenir 350 000 €, alors je vais afficher ma maison à 380 000 € pour garder une marge de négociation. »

    Le raisonnement est compréhensible : le vendeur souhaite conserver une latitude si l’acquéreur formule une offre plus basse. Mais cette stratégie oublie un point essentiel : avant de négocier, l’acquéreur doit d’abord avoir envie de visiter le bien.

    Si le prix de départ paraît trop éloigné de ce qu’il considère cohérent, il peut simplement passer à une autre annonce.

    02 · Prix affiché

    Un acquéreur ne voit pas votre marge : il voit votre prix

    Objectif vendeur 350 000 €

    Montant que le propriétaire souhaite réellement obtenir.

    Prix affiché 379 000 €

    Prix majoré pour conserver une marge de négociation.

    Budget acquéreur 360 000 €

    Le bien peut ne jamais apparaître dans sa sélection.

    02

    Le propriétaire sait qu’il pourrait accepter une offre plus basse. L’acquéreur, lui, ne le sait pas. Il compare votre maison avec les autres biens disponibles autour de 379 000 €.

    Une négociation ne peut avoir lieu que si le prix affiché permet d’abord au bien d’entrer dans la sélection de l’acquéreur.

    03 · Concurrence

    Le prix de départ détermine les biens auxquels votre maison sera comparée

    03

    Une maison ne se retrouve pas uniquement en concurrence avec des biens qui lui ressemblent. Elle est comparée avec tous les biens accessibles au même niveau de prix.

    Prenons une maison au Luc nécessitant quelques travaux. À un certain prix, ces travaux peuvent être acceptés. Mais si le prix est artificiellement augmenté, l’acquéreur peut trouver dans cette tranche budgétaire :

    • une maison rénovée ;
    • un meilleur DPE ;
    • une parcelle plus importante ;
    • une piscine ou un garage supplémentaire ;
    • de meilleures prestations avec moins de travaux à prévoir.

    Le positionnement tarifaire modifie donc directement la concurrence de votre bien.

    04 · Le Luc

    Au Luc, le prix au m² ne suffit pas

    01 Le terrain

    Surface, pente, exposition, facilité d’usage et configuration influencent la valeur.

    02 L’environnement

    Accès, voisinage, calme, nuisances et qualité de la vue jouent sur l’attractivité.

    03 L’état du bien

    Une maison habitable immédiatement ne se positionne pas comme un bien à rénover.

    04 Les prestations

    Piscine, garage, dépendance, climatisation et stationnement peuvent créer des écarts importants.

    05 Le DPE

    La performance énergétique compte dans l’analyse des travaux et dépenses futures.

    04

    À Le Luc et dans le secteur Centre Var, deux maisons de surface comparable peuvent présenter des valeurs très différentes.

    Le prix doit donc résulter d’un ensemble de critères, et non d’une moyenne appliquée mécaniquement.

    05 · Données

    Les ventes réellement signées comptent davantage que les prix simplement affichés

    05

    Pour construire un avis de valeur, il faut distinguer deux informations. Les biens actuellement proposés à la vente permettent d’identifier la concurrence. Les transactions effectivement réalisées permettent, elles, d’observer les niveaux auxquels des biens ont réellement changé de propriétaire.

    Ces données doivent toutefois être interprétées avec précision : deux maisons présentant la même surface ne possèdent pas nécessairement la même valeur.

    06 · Risques

    Que se passe-t-il lorsqu’un bien démarre trop haut ?

    Moins de visites

    Un acquéreur qui juge le prix incohérent peut ne jamais demander de rendez-vous.

    Plus de temps

    Le bien perd progressivement l’effet de nouveauté dont bénéficie une nouvelle mise en vente.

    Une baisse visible

    Les acquéreurs ayant déjà vu l’annonce peuvent attendre une nouvelle baisse ou négocier plus fortement.

    Vouloir protéger son prix au départ peut, à l’inverse, fragiliser ensuite sa position de négociation.

    07 · Stratégie

    Faut-il pour autant afficher immédiatement son prix minimum ?

    07

    Non. Il faut distinguer prix cohérent de présentation et prix minimum acceptable par le vendeur.

    Une latitude de négociation peut être prévue, à condition qu’elle reste cohérente avec la valeur du bien, les ventes comparables, les biens concurrents, la demande et les caractéristiques particulières de la maison.

    Prévoir une négociation est normal. Surévaluer volontairement le bien pour la provoquer est beaucoup plus risqué.

    08 · Décider

    La bonne question n’est pas « combien dois-je ajouter ? »

    08

    La bonne question est plutôt : « Dans quelle fourchette mon bien est-il aujourd’hui réellement défendable face aux acquéreurs ? »

    Le premier raisonnement part du montant souhaité par le propriétaire. Le second part du marché réel et des caractéristiques du bien.

    Le budget d’un acquéreur se construit en fonction du marché et des biens auxquels il a accès, pas à partir du montant que le vendeur souhaite obtenir.

    09 · Positionnement

    Un prix cohérent ne signifie pas brader sa maison

    09

    Positionner correctement un bien n’a rien à voir avec le fait de vendre au rabais. Un prix argumenté permet au contraire de mieux défendre la valeur du bien.

    Lorsqu’une maison est présentée avec des comparables pertinents, un dossier cohérent et un prix justifiable, la négociation peut porter sur des éléments précis : travaux, équipements, financement, délais ou conditions de l’offre.

    10 · Avant la vente

    Les trois niveaux à distinguer avant de fixer votre prix au Luc

    Prix souhaité

    Le montant que le propriétaire aimerait obtenir.

    Valeur de marché

    Le niveau issu de l’analyse du bien, des transactions et de la concurrence.

    Prix de présentation

    Le prix choisi pour positionner le bien au moment de sa commercialisation.

    Le prix doit d’abord être cohérent. La négociation vient ensuite.

    FAQ

    Questions fréquentes sur la marge de négociation

    Pourquoi ne pas afficher simplement un prix plus élevé pour négocier ensuite ?

    Parce qu’un prix trop élevé peut exclure votre bien des recherches des acquéreurs dont le budget correspond à votre objectif réel et le placer en concurrence avec des biens plus attractifs au même niveau de prix.

    Une marge de négociation est-elle totalement à éviter ?

    Non. Une latitude raisonnable peut être prévue. Le risque apparaît lorsque cette marge fait sortir le prix de présentation de sa zone de marché cohérente.

    Comment savoir si le prix affiché est cohérent ?

    En croisant les caractéristiques du bien, les ventes réellement signées, les biens actuellement concurrents et la demande présente au moment de la mise en vente.

    Le prix moyen au m² suffit-il pour une maison au Luc ?

    Non. Terrain, état, environnement, prestations, stationnement, exposition et performance énergétique peuvent créer des écarts importants entre deux maisons de surface comparable.

    Vous envisagez de vendre une maison au Luc ?

    Je réalise un avis de valeur argumenté, fondé sur les caractéristiques de votre bien, les transactions du secteur et les biens avec lesquels il sera réellement mis en concurrence.

  • Trois avis de valeur, trois prix différents : lequel croire pour vendre ?

    Vendre · Avis de valeur · Prix · Positionnement

    Trois avis de valeur, trois prix différents : lequel croire pour vendre ?

    Vous faites évaluer votre maison par trois professionnels et vous obtenez trois montants différents. Le réflexe est souvent de retenir le plus élevé. Pourtant, un avis de valeur ne se juge pas au chiffre le plus flatteur : il se juge à la méthode, aux références retenues et à la capacité à expliquer le positionnement proposé.

    Avis de valeur d’une maison au Luc : comparaison de plusieurs prix
    La bonne question

    Ne demandez pas seulement : « Qui me donne le prix le plus élevé ? » Demandez surtout : « Quelle analyse pourra être défendue face aux acquéreurs et au marché ? »

    Comparer la méthode

    Les références utilisées et la manière de les corriger comptent davantage qu’un chiffre isolé.

    Expliquer l’écart

    Plus un avis s’éloigne des autres, plus la différence doit pouvoir être argumentée.

    Observer le marché

    La valeur proposée doit rester cohérente avec la réaction réelle des acquéreurs.

    01 · Comprendre

    Pourquoi trois professionnels peuvent donner trois valeurs différentes ?

    01

    Un avis de valeur n’est pas le résultat d’une formule universelle. Deux professionnels peuvent étudier la même maison et arriver à des conclusions différentes parce qu’ils n’utilisent pas les mêmes références, ne pondèrent pas les mêmes caractéristiques et n’interprètent pas de la même manière le marché local.

    Un écart raisonnable entre plusieurs analyses n’est donc pas forcément anormal. En revanche, un écart important doit pouvoir être expliqué précisément.

    Références différentes

    Une vente réellement comparable doit être proche par sa localisation, sa typologie, sa surface, son terrain, son état et son environnement.

    Biens pas vraiment comparables

    Deux maisons de 120 m² peuvent avoir des valeurs très différentes si l’une est rénovée, avec piscine et garage, et l’autre nécessite des travaux importants.

    Perception différente

    Terrain, exposition, stationnement, nuisances, distribution des pièces et prestations influencent directement la perception des acquéreurs.

    02 · Comparer

    Le prix le plus élevé n’est pas nécessairement le meilleur avis

    Avis n°1 430 000 €

    Analyse prudente ou références plus basses.

    Avis n°2 465 000 €

    Positionnement pouvant correspondre à une zone de marché cohérente.

    Avis n°3 510 000 €

    Montant plus élevé qui doit être soutenu par des arguments précis.

    02

    Le danger du prix destiné à séduire le propriétaire

    Lorsqu’un propriétaire consulte plusieurs professionnels, le montant annoncé peut devenir un argument commercial. Présenter la valeur la plus haute peut donner l’impression que le bien sera mieux vendu.

    Pourtant, annoncer une valeur ne crée pas cette valeur. Si un avis dépasse les autres de 40 000 €, 50 000 € ou davantage, il faut pouvoir expliquer cet écart : quelles ventes comparables, quelles prestations particulières, quel état du bien, quelle demande locale ?

    Plus l’écart est important, plus la démonstration doit être solide.

    03 · Marché

    Ce qui se passe lorsque le marché ne confirme pas le prix affiché

    03

    Un prix trop élevé ne provoque pas toujours une négociation immédiate. Il peut d’abord provoquer quelque chose de plus problématique : moins de demandes sérieuses et moins de visites qualifiées.

    Les acquéreurs comparent les biens disponibles dans leur budget. Lorsqu’une maison leur paraît nettement au-dessus de ce qu’elle offre, ils peuvent simplement passer à une autre annonce.

    • moins de demandes réellement qualifiées ;
    • des visites sans proposition ;
    • des acquéreurs qui privilégient d’autres biens ;
    • une durée de commercialisation qui s’allonge ;
    • plusieurs baisses de prix successives ;
    • une position de négociation qui se fragilise.

    Un prix élevé n’est donc pas une stratégie en lui-même. Il doit pouvoir être soutenu par le bien et accepté par la demande.

    04 · Méthode

    Les 5 éléments qu’un avis de valeur sérieux doit pouvoir expliquer

    01 Les comparables

    Quelles ventes ont été retenues, à quelles dates, dans quel environnement et pourquoi sont-elles réellement pertinentes ?

    02 Votre maison

    Surface, terrain, configuration, état, travaux, dépendances, stationnement, exposition, accès et environnement.

    03 Les atouts

    Rénovation, piscine, garage, dépendance, terrain bien configuré, luminosité ou qualité de l’emplacement.

    04 Les limites

    Travaux, accès difficile, nuisances, terrain peu exploitable, distribution datée ou stationnement compliqué.

    05 Le positionnement

    Dans quelle fourchette se situe le bien et à quel niveau le présenter pour rester cohérent avec le marché ?

    05 · Fourchette

    Une fourchette argumentée vaut mieux qu’un chiffre spectaculaire

    Une valeur crédible n’est pas forcément un chiffre au centime près. Elle doit surtout montrer une zone de marché défendable.

    05

    Présenter une maison à 487 350 € peut donner une impression de précision. Pourtant, le marché immobilier fonctionne avec des acheteurs, des capacités de financement, des préférences et des arbitrages.

    Je préfère donc distinguer :

    • une valeur basse, correspondant à un scénario prudent ;
    • une zone de marché cohérente, appuyée sur les références et les qualités du bien ;
    • un positionnement de commercialisation, déterminé selon la stratégie de vente.

    La valeur probable du bien et le prix auquel il sera décidé de le présenter sont liés, mais ils ne doivent pas être confondus.

    06 · Le Luc

    Au Luc, la moyenne au m² ne suffit pas

    06

    Le prix moyen au mètre carré peut constituer un repère. Il ne peut pas être appliqué automatiquement à toutes les maisons d’une commune.

    Sur Le Luc et le secteur Centre Var, la valeur d’un bien dépend aussi de caractéristiques très concrètes : terrain, environnement, configuration, travaux, stationnement, exposition, prestations, accessibilité et demande locale.

    C’est cette approche que je développe également dans ma page avis de valeur au Luc .

    • Surface et configuration du terrain
    • Calme, voisinage et nuisances éventuelles
    • Plain-pied, étage et distribution intérieure
    • Travaux immédiats ou rénovation récente
    • Garage, carport et stationnement
    • Exposition et luminosité
    • Piscine, dépendance et équipements
    • Accessibilité et facilité d’usage au quotidien
    • Qualité générale de présentation
    • Demande locale au moment de la mise en vente
    07 · Décider

    Alors, lequel des trois avis de valeur faut-il croire ?

    Pourquoi cette valeur ?

    Le professionnel doit pouvoir expliquer son raisonnement, pas seulement annoncer un montant.

    Quelles références ?

    Les ventes retenues doivent être suffisamment proches du bien et replacées dans leur contexte.

    Quels ajustements ?

    Les qualités comme les limites de votre maison doivent être intégrées au positionnement proposé.

    Il ne faut pas automatiquement choisir le plus haut, le plus bas ou celui qui se trouve exactement au milieu.

    L’avis le plus utile est celui qui permet de comprendre pourquoi le bien se situe dans une certaine zone de valeur et comment cette analyse pourra être défendue lors de la mise en vente.

    Au moment de vendre, ce n’est pas le montant annoncé par le professionnel qui décide seul du prix final : c’est la rencontre entre le bien, son positionnement et les acquéreurs présents sur le marché.

    FAQ

    Questions fréquentes sur les avis de valeur

    Pourquoi deux avis de valeur peuvent-ils être très différents ?

    Les professionnels peuvent retenir des ventes de comparaison différentes, accorder un poids différent à l’état du bien, au terrain, à l’environnement ou aux prestations, et ne pas interpréter de la même manière la demande locale.

    Faut-il choisir le professionnel qui donne le prix le plus élevé ?

    Non. Le montant le plus élevé doit être aussi solide que les autres analyses. Plus l’écart est important, plus il doit être justifié par des références et des caractéristiques précises du bien.

    Une moyenne au m² suffit-elle pour évaluer une maison au Luc ?

    Non. Elle constitue seulement un repère. Terrain, état, environnement, configuration, stationnement, exposition, prestations et demande locale peuvent créer des écarts importants entre deux maisons de surface comparable.

    Pourquoi parler de fourchette plutôt que d’un prix exact ?

    Parce que la valeur immobilière n’est pas une donnée mathématique au centime près. Une fourchette argumentée permet de distinguer la zone de valeur probable et le positionnement de commercialisation.

    Que doit contenir un avis de valeur sérieux ?

    Il doit notamment expliquer les références retenues, les caractéristiques du bien, ses points forts, les éléments qui peuvent limiter sa valeur et le positionnement conseillé pour la mise en vente.

    Vous envisagez de vendre au Luc ou en Centre Var ?

    Je réalise un avis de valeur argumenté, fondé sur votre bien, ses caractéristiques, son environnement, les références comparables et la réalité du marché local.

    Murielle BREL
    Agent commercial en immobilier · Le Luc (83340) · Centre Var

  • Pourquoi une maison reçoit-elle des visites mais aucune offre ?

    Vendre · Positionnement · Visites · Offre d’achat

    Pourquoi une maison reçoit-elle des visites mais aucune offre ?

    Une maison peut générer des demandes, obtenir plusieurs visites et pourtant ne recevoir aucune offre d’achat. Lorsque les acquéreurs se déplacent mais ne se positionnent pas, le signal est différent d’un bien qui n’attire aucune visite : l’annonce a créé de l’intérêt, mais quelque chose bloque au moment de la découverte réelle du bien.

    Maison à vendre au Luc après plusieurs visites sans offre d’achat
    Le signal à observer

    Lorsque plusieurs acquéreurs visitent mais qu’aucun ne fait de proposition, il ne faut pas seulement compter les visites. Il faut comprendre à quel moment la décision se bloque : prix, perception du bien, travaux, environnement, informations manquantes ou qualité du ciblage.

    L’annonce attire

    Le bien suscite suffisamment d’intérêt pour provoquer un déplacement.

    La visite révèle

    Le visiteur confronte les photos, le prix et ses attentes à la réalité.

    L’absence d’offre informe

    Des objections répétées deviennent un véritable signal de marché.

    01 · Diagnostic

    Pourquoi des visites sans offre sont un signal à analyser

    01

    Une visite n’est pas encore une intention d’achat. L’acquéreur vient vérifier ce qu’une annonce ne peut pas totalement montrer : la sensation d’espace, la luminosité réelle, l’état général, les extérieurs, l’environnement, les nuisances, les travaux et la cohérence entre le bien et son prix.

    Une maison peut donc séduire suffisamment sur écran pour obtenir une visite, mais ne pas convaincre suffisamment sur place pour provoquer une offre.

    Sur Le Luc et en Centre Var, plusieurs visites sans proposition doivent conduire à rechercher la cause, plutôt qu’à attendre simplement « le bon acquéreur » pendant plusieurs mois.

    02 · Prix

    Le prix peut attirer suffisamment pour visiter, mais pas pour acheter

    02

    Un prix peut être assez proche du budget d’un acquéreur pour qu’il accepte de visiter, tout en restant trop élevé une fois le bien réellement découvert.

    Avant la visite, l’acquéreur raisonne surtout à partir de l’annonce. Après la visite, il intègre les volumes réels, l’état, le terrain, les travaux, l’exposition, les nuisances et les autres biens qu’il connaît déjà.

    La question devient alors : « Pour ce budget, est-ce le bien qui m’offre le meilleur compromis ? » C’est cette comparaison qui compte davantage qu’un simple prix au mètre carré.

    État du bien

    Une maison rénovée et une maison nécessitant des travaux importants ne sont pas perçues de la même façon à prix proche.

    Terrain et environnement

    Terrain plat ou pentu, calme ou nuisance routière, vis-à-vis ou dégagement : la perception de valeur change fortement.

    Usage réel

    Garage, stationnement, chambre en rez-de-chaussée ou distribution des pièces peuvent peser davantage que la surface totale.

    03 · Annonce

    L’annonce peut créer une attente que la visite ne confirme pas

    03

    Une bonne annonce doit donner envie de visiter, mais elle doit aussi préparer correctement l’acquéreur à ce qu’il va découvrir.

    Des photographies très avantageuses, un grand-angle qui agrandit artificiellement une pièce, un cadrage qui masque une pente ou une description trop optimiste peuvent augmenter le nombre de visites tout en diminuant leur qualité.

    Le problème n’est pas qu’un bien possède des contraintes. Le problème apparaît lorsque la réalité découverte sur place est nettement différente de ce que l’acquéreur avait imaginé.

    L’objectif d’une commercialisation efficace n’est donc pas d’obtenir le maximum de visites, mais des visites suffisamment qualifiées.

    04 · Perception

    Un défaut peut devenir beaucoup plus important une fois sur place

    01 Travaux

    Peintures, cuisine, salle de bains, menuiseries, électricité, chauffage, toiture, façade, piscine : l’acquéreur additionne rapidement les postes.

    02 Nuisances

    Circulation, accès étroit, stationnement, vis-à-vis, bruit, proximité d’une activité ou déclivité du terrain peuvent devenir décisifs.

    03 Configuration

    Petites pièces, étage dominant, absence de chambre en rez-de-chaussée ou dépendance séparée peuvent limiter la projection.

    05 · Valeur perçue

    L’acquéreur peut aimer la maison sans parvenir à justifier son prix

    05

    Un visiteur peut réellement apprécier les volumes, le jardin ou le secteur, puis repartir sans faire d’offre.

    Entre « cette maison me plaît » et « je suis prêt à engager plusieurs centaines de milliers d’euros pour l’acheter », la décision change de nature.

    L’acquéreur confronte alors le bien à son budget, son financement, les éventuels travaux, les alternatives disponibles et le risque de regretter son choix. Un bien ne doit donc pas seulement être agréable : son prix doit être suffisamment cohérent pour que l’acquéreur puisse défendre sa décision.

    06 · Incertitudes

    Trop de questions sans réponse peuvent empêcher une offre

    • Quel âge a la toiture et quels travaux ont été réalisés ?
    • Quand la piscine a-t-elle été construite ?
    • L’extension ou la véranda a-t-elle été autorisée ?
    • Quel est le montant de la taxe foncière ?
    • Existe-t-il des factures ou garanties pour les travaux ?
    • Quel est le système d’assainissement ?
    • Quelles sont les consommations énergétiques ?
    • Existe-t-il une servitude ?
    • Les constructions et aménagements sont-ils déclarés ?
    • Des éléments administratifs restent-ils à régulariser ?
    07 · Visite

    Le déroulement de la visite peut aussi influencer la décision

    07

    Une visite doit permettre à l’acquéreur de découvrir le bien, mais aussi de se projeter.

    Un propriétaire très présent peut, sans le vouloir, compliquer cette projection en commentant chaque pièce ou en suivant les visiteurs en permanence. À l’inverse, une visite trop rapide et sans informations peut laisser une impression incomplète.

    Le bon équilibre consiste à présenter, expliquer, répondre, puis laisser suffisamment d’espace pour que le visiteur s’approprie mentalement le lieu.

    08 · Retours

    Les retours de visites doivent être analysés, pas simplement collectés

    08

    Entendre « très jolie maison » apporte peu d’informations. Le retour utile commence avec des questions précises :

    • Qu’est-ce qui vous a plu ?
    • Qu’est-ce qui vous a freiné ?
    • Comment situez-vous cette maison par rapport aux autres biens visités ?
    • Le prix vous paraît-il cohérent avec ce que vous avez découvert ?
    • Y a-t-il un élément qui vous empêcherait de faire une offre ?

    Un seul avis reste subjectif. Mais lorsque plusieurs visiteurs indépendants formulent la même remarque, ce n’est plus seulement une opinion : c’est un signal de marché à examiner.

    09 · Décision

    Que faire après plusieurs visites sans aucune offre ?

    Très peu de demandes

    Vérifier si le prix, l’annonce, la présentation et la visibilité attirent suffisamment.

    Plusieurs visites sans offre

    Identifier ce qui bloque une fois le bien découvert : prix, état, environnement, configuration ou incertitudes.

    Même objection répétée

    Déterminer si cette objection est correctement intégrée au positionnement et à la stratégie de commercialisation.

    Une absence d’offre n’est pas toujours un problème de prix

    Le prix est un facteur majeur, mais ce n’est pas le seul. Avant de modifier la stratégie, il faut regarder tout le parcours :

    Annonce → demande → qualification → visite → perception du bien → comparaison → décision → offre.

    Parfois, le prix doit être revu. Parfois, la présentation doit évoluer. Parfois, certaines informations doivent être mieux préparées. Parfois encore, les visiteurs reçus ne correspondent pas au profil d’acquéreur recherché.

    Ce qui compte n’est pas seulement le nombre de visites, mais ce qu’elles révèlent.

    FAQ

    Questions fréquentes après plusieurs visites sans offre

    Combien de visites faut-il avant de recevoir une offre ?

    Il n’existe pas de nombre normal applicable à toutes les maisons. Une propriété atypique et un bien très recherché ne suivent pas la même dynamique. Ce sont surtout la qualité des visiteurs et leurs retours qui doivent être analysés.

    Faut-il baisser le prix après plusieurs visites sans offre ?

    Pas automatiquement. Une baisse doit répondre à un diagnostic. Si les mêmes objections concernant le rapport entre le bien et son prix reviennent régulièrement, le positionnement mérite d’être réexaminé.

    Les visiteurs disent que la maison leur plaît mais ne font pas d’offre. Pourquoi ?

    Apprécier une maison ne signifie pas nécessairement vouloir l’acheter au prix demandé. L’acquéreur doit également intégrer son financement, les travaux éventuels, l’environnement et les autres biens disponibles dans son budget.

    Une négociation importante signifie-t-elle que le prix est trop élevé ?

    Pas nécessairement. Certains acquéreurs négocient systématiquement. En revanche, lorsque plusieurs visiteurs indépendants arrivent à une conclusion similaire concernant le prix, le signal mérite une analyse plus approfondie.

    Faut-il continuer les visites lorsqu’un acquéreur semble très intéressé ?

    Tant qu’aucune situation juridique ou contractuelle ne justifie de suspendre la commercialisation, une intention orale ne doit pas être considérée comme une vente acquise. La situation doit toutefois être appréciée selon les engagements déjà pris.

    Votre maison reçoit des visites mais aucune offre ?

    Si votre bien est en vente à Le Luc ou dans le Centre Var, je peux reprendre avec vous son positionnement, analyser les retours de visites et réaliser un avis de valeur offert pour identifier les points qui peuvent freiner la décision des acquéreurs.

    Murielle BREL
    Agent commercial en immobilier · Le Luc (83340) · Centre Var

  • Zones à risque au Luc : inondation, incendie et immobilier

    Vendre · Acheter · Risques naturels · Assurance

    Zones à risque inondation et incendie au Luc et en Centre Var

    Le Luc et une partie du Centre Var sont concernés par des risques naturels bien identifiés, notamment l’inondation et l’incendie de forêt. Avant une vente ou un achat, ces risques doivent être intégrés à l’analyse du bien, aux obligations d’information et aux vérifications liées à l’assurance habitation.

    Maison exposée aux risques d’inondation et d’incendie au Luc en Centre Var
    Le point à retenir

    Une zone à risque ne rend pas automatiquement un bien invendable. En revanche, elle impose de vérifier précisément le zonage, les documents à remettre, les obligations de débroussaillement et les garanties d’assurance applicables.

    ERP

    L’état des risques fait partie des informations à transmettre lorsque le bien est concerné par les dispositifs réglementaires applicables.

    Assurance

    Incendie et catastrophe naturelle relèvent de mécanismes de garantie distincts.

    Débroussaillement

    À proximité des massifs boisés, les obligations légales doivent être vérifiées avant la vente.

    01 · Exposition

    Une exposition naturelle bien identifiée en Centre Var

    01

    La vallée de l’Argens a connu plusieurs épisodes de crue majeurs, dont celui de juin 2010, qui reste une référence pour les communes du Centre Var. Le Luc, Les Arcs-sur-Argens et Vidauban comptent parmi les communes concernées par un plan de prévention du risque inondation.

    Le massif des Maures expose de son côté une large partie du territoire au risque incendie de forêt. L’été 2026 l’a rappelé avec force : plusieurs massifs varois ont dû fermer temporairement leur accès face à des conditions extrêmes.

    Ces deux réalités sont intégrées dans les documents d’urbanisme et dans les obligations qui encadrent une vente ou une location immobilière.

    02 · ERP

    Le diagnostic ERP, une pièce à prévoir dans le dossier

    02

    L’État des Risques et Pollutions (ERP) doit être annexé à une promesse de vente ou à un bail lorsque le bien entre dans le champ des obligations réglementaires prévues à cet effet.

    Ce document informe l’acquéreur ou le locataire sur l’exposition du bien à différents risques : inondation, mouvement de terrain, sismicité, pollution des sols ou autres risques couverts par les dispositifs applicables.

    Il peut être préparé à partir des informations disponibles sur Géorisques et des documents administratifs locaux. Avant la mise en vente, mieux vaut vérifier qu’il correspond bien à la situation exacte du bien.

    03 · Assurance

    Quelles conséquences sur l’assurance habitation ?

    03

    La garantie incendie fait généralement partie du socle d’une assurance multirisque habitation. Elle couvre les dommages liés à un feu selon les garanties et exclusions prévues au contrat.

    La garantie catastrophes naturelles suit un régime distinct : son déclenchement dépend notamment de la reconnaissance de l’état de catastrophe naturelle par arrêté pour l’événement concerné.

    L’exposition du bien, son historique, sa situation et le respect des obligations de prévention peuvent être examinés par l’assureur. Un échange direct avec celui-ci permet de connaître les garanties réellement applicables au bien.

    04 · Réflexes

    Quatre vérifications avant de vendre ou d’acheter

    01 Vérifier le zonage

    Consulter les informations réglementaires disponibles pour connaître l’exposition exacte du bien.

    02 Préparer l’ERP

    Vérifier que l’état des risques est à jour au moment où il doit être remis à l’acquéreur ou au locataire.

    03 Contrôler le débroussaillement

    Pour les biens concernés, vérifier la conformité des abords avant la mise en vente.

    04 Interroger l’assureur

    Confirmer les garanties, franchises, exclusions et conditions applicables au bien.

    05 · Valeur

    Une zone à risque ne fait pas automatiquement baisser la valeur d’un bien

    05

    L’impact sur la valeur dépend du niveau d’exposition réel, de la localisation précise, des mesures de prévention, de la facilité d’assurance et de la perception des acquéreurs.

    Deux maisons situées dans une même commune peuvent ainsi être perçues très différemment selon leur environnement, leur accès, leur implantation et la réalité du risque.

    Un avis de valeur sérieux ne se limite donc pas à un prix au mètre carré : il replace le bien dans son environnement réel et dans le marché local.

    06 · Saison

    Encore de saison en Centre Var

    06

    Septembre prolonge les saveurs de l’été varois. Les figues arrivent à pleine maturité, le raisin muscat gagne en douceur, les dernières tomates gorgées de soleil côtoient déjà les premiers potimarrons. Aubergines et poivrons complètent ce dernier élan avant l’automne.

    Comme un projet immobilier, une recette de saison se prépare avec les bons produits, au bon moment. Voici une idée simple autour des figues du Centre Var.

    Tarte fine aux figues, comté et thym, recette de saison en Centre Var
    Recette · Septembre

    Tarte fine figues, comté et thym

    Ingrédients · 4 personnes

    1 pâte feuilletée pur beurre · 7 figues fraîches · 150 g de comté râpé · 1 c. à soupe de miel · thym frais · huile d’olive · sel · poivre.

    Préparation

    Préchauffer le four à 200 °C. Étaler la pâte sur une plaque et la piquer. Répartir le comté, puis disposer les figues coupées en quartiers.

    Cuisson

    Ajouter un filet de miel et d’huile d’olive, parsemer de thym, puis enfourner 20 à 25 minutes jusqu’à ce que la pâte soit dorée. Servir tiède.

    Comprendre le risque permet de mieux préparer la vente

    Une exposition à l’inondation ou à l’incendie ne doit ni être minimisée ni dramatisée. Elle doit être identifiée, documentée et expliquée clairement.

    Pour un vendeur, l’enjeu est de préparer les informations en amont. Pour un acquéreur, il s’agit de comprendre précisément ce que le zonage implique pour l’usage, l’assurance et les obligations futures.

    Chaque bien a sa propre situation : le niveau d’exposition réel compte davantage qu’une simple étiquette de zone à risque.

    FAQ

    Questions fréquentes sur les zones à risque au Luc

    Comment savoir si mon bien au Luc est situé en zone à risque ?

    Les informations réglementaires disponibles sur Géorisques permettent de consulter les risques associés à une adresse. Les documents d’urbanisme et les services de la commune peuvent compléter cette vérification.

    Le diagnostic ERP est-il obligatoire pour une location ?

    Il doit être remis lorsqu’un bien entre dans le champ des obligations d’information sur les risques prévues par la réglementation. La situation du bien doit donc être vérifiée avant la signature du bail.

    Une zone à risque fait-elle automatiquement baisser le prix d’un bien ?

    Non. L’impact dépend du niveau d’exposition réel, des contraintes associées, de l’environnement, de la facilité d’assurance et de la perception du marché local.

    Que faire si mon bien n’est pas conforme à l’obligation de débroussaillement ?

    Lorsque le bien est soumis à cette obligation, il convient de vérifier la situation et de réaliser les travaux nécessaires avant la mise en vente afin de présenter un dossier clair et conforme.

    Votre bien est situé dans une zone à risque ?

    Si vous envisagez de vendre à Le Luc ou dans le Centre Var, je peux analyser avec vous la situation du bien, son environnement et son positionnement afin de réaliser un avis de valeur offert adapté au marché local.

    Murielle BREL
    Agent commercial en immobilier · Le Luc (83340) · Centre Var

  • Documents vente maison Le Luc 2026

    Préparer une vente · Documents · Diagnostics · Urbanisme

    Vendre sa maison à Le Luc : les documents à réunir avant la mise en vente

    Un compromis peut être préparé rapidement, puis la transaction se compliquer pour une raison très concrète : un diagnostic absent, une autorisation d’urbanisme introuvable ou un document demandé trop tard. À Le Luc comme dans le Centre Var, préparer le dossier en amont permet d’identifier les points à régulariser avant qu’ils ne deviennent une urgence.

    Documents à préparer pour vendre une maison à Le Luc : dossier immobilier, plans et clés
    Le bon réflexe

    Ne pas attendre l’offre d’achat pour commencer à chercher les pièces du dossier. Certains documents doivent être disponibles avant la commercialisation ou dès la première visite ; d’autres doivent être annexés à la promesse de vente.

    Avant l’annonce

    Le DPE doit permettre d’afficher les informations énergétiques obligatoires dans l’annonce.

    Dès la première visite

    L’audit énergétique et l’état des risques doivent être remis lorsqu’ils sont applicables.

    Avant la promesse

    Le dossier de diagnostic technique doit être complet et les situations particulières identifiées.

    01 · Diagnostics

    Le dossier de diagnostic technique : la base du dossier de vente

    01

    Le dossier de diagnostic technique (DDT) regroupe les diagnostics qui s’appliquent au bien. Il doit être remis à l’acquéreur et annexé à la promesse de vente ou, lorsqu’il n’y a pas de promesse, à l’acte authentique.

    Pour une maison, son contenu dépend notamment de l’âge de la construction, de l’ancienneté des installations, de la localisation du bien et de son mode d’assainissement.

    • DPE : valable dix ans lorsqu’il a été réalisé depuis le 1er juillet 2021. Les anciens DPE réalisés entre le 1er janvier 2018 et le 30 juin 2021 ne sont plus valables depuis le 1er janvier 2025.
    • Audit énergétique réglementaire : obligatoire en métropole pour la vente d’une maison individuelle ou d’un immeuble en monopropriété classé E, F ou G. Il est distinct du DPE et doit être remis au futur acquéreur dès la première visite.
    • Amiante : lorsque le permis de construire a été délivré avant le 1er juillet 1997.
    • Plomb (CREP) : pour les logements construits avant 1949.
    • Électricité et gaz : lorsque les installations concernées ont plus de quinze ans.
    • Termites : obligatoire lorsque le bien se situe dans une zone délimitée par arrêté préfectoral. Le Luc fait partie des communes varoises classées en zone contaminée ; l’état termites est valable six mois.
    • État des risques : requis lorsque le bien se trouve dans une zone concernée par les risques ou informations réglementaires. Il doit être remis dès la première visite et être à jour lors de la signature.
    • Assainissement non collectif : pour une habitation non raccordée au réseau public, avec un contrôle du SPANC dont le document doit dater de moins de trois ans au moment de la vente.
    DPE ≠ audit

    Une maison classée E, F ou G peut nécessiter deux documents distincts. Un DPE valide ne remplace pas l’audit énergétique réglementaire.

    Validité à contrôler

    Tous les diagnostics n’ont pas la même durée de validité. Le contrôle doit être fait avant la publication et de nouveau avant les signatures.

    Anticiper les rendez-vous

    DPE, audit, termites ou assainissement peuvent nécessiter des intervenants différents. Les réunir tôt évite de travailler dans l’urgence.

    02 · Énergie

    Pourquoi l’audit énergétique surprend encore certains propriétaires

    02

    Depuis le 1er janvier 2025, l’obligation d’audit énergétique réglementaire concerne aussi les maisons individuelles classées E, en plus des classes F et G. L’audit est réalisé par un professionnel indépendant répondant aux qualifications réglementaires.

    Ce document va plus loin que le DPE : il présente l’état énergétique du bâtiment, des scénarios de travaux, une estimation de leurs coûts et les principales aides mobilisables. Sa durée de validité est de cinq ans.

    Surtout, il ne faut pas attendre le compromis : le vendeur ou son représentant doit le remettre au potentiel acquéreur dès la première visite du bien. Pour une maison classée E, F ou G, l’audit fait donc partie des documents à anticiper avant la commercialisation.

    03 · Centre Var

    Débroussaillement : un document devenu central dans certaines ventes

    03

    Depuis le 1er janvier 2025, l’information sur les obligations légales de débroussaillement (OLD) a été renforcée lors des ventes et locations. Les biens situés dans les secteurs concernés doivent être signalés dès l’annonce, et l’information est intégrée à l’état des risques.

    L’obligation vise notamment les constructions situées à l’intérieur ou à moins de 200 mètres de bois, forêts, landes, maquis ou garrigues classés à risque. Dans les situations prévues par le Code forestier, le débroussaillement porte en principe sur une profondeur de 50 mètres autour de la construction ; le maire peut porter cette distance à 100 mètres.

    Pour une mutation, le cédant concerné doit aussi attester sur l’honneur du respect de l’obligation. Cette attestation est annexée à la promesse de vente et à l’acte authentique.

    À Le Luc et dans le Centre Var, la vérification doit donc être faite très tôt, à partir de la parcelle et du zonage applicable, plutôt qu’au moment où le notaire prépare l’acte.

    04 · Propriété

    Titre de propriété, urbanisme, travaux : les pièces à retrouver

    04

    Les diagnostics ne sont qu’une partie du dossier. Pour sécuriser la vente, il faut également documenter l’origine de propriété et les transformations réalisées sur le bien.

    • Titre de propriété : acte d’achat, donation, succession ou autre acte ayant établi la propriété. Une copie peut être demandée au notaire qui conserve l’acte si l’original est introuvable.
    • Dernier avis de taxe foncière : utile au notaire pour préparer le dossier et les calculs liés à la vente.
    • Autorisations d’urbanisme : permis de construire ou déclaration préalable pour les extensions, vérandas, piscines, garages, modifications de façade ou autres travaux qui y étaient soumis.
    • Achèvement et conformité : déclaration attestant l’achèvement et la conformité des travaux et, lorsqu’il existe, certificat de non-contestation de la conformité.
    • Factures et assurances : particulièrement pour les travaux importants ou récents susceptibles d’être encore couverts par des garanties.
    • Piscine : pour une piscine privée enterrée ou semi-enterrée concernée, justificatifs et informations relatifs au dispositif de sécurité installé.
    • Lotissement ou association syndicale : règlement, cahier des charges lorsqu’il est pertinent, documents de l’association syndicale et informations sur les charges lorsqu’une structure existe.

    Une extension ancienne n’est pas un détail à découvrir après l’offre d’achat. Si une pièce, un garage aménagé, une véranda ou une piscine soulève une question administrative, il vaut mieux identifier le sujet avant la mise en vente et vérifier la situation avec le professionnel compétent.

    05 · Délais

    Pourquoi un dossier incomplet peut réellement ralentir une transaction

    01 Diagnostic absent

    Une pièce obligatoire manquante doit être obtenue avant la signature à laquelle elle doit être annexée.

    02 Audit oublié

    Pour une maison E, F ou G, l’audit doit être disponible dès la première visite : il ne se prépare pas après coup.

    03 Urbanisme incertain

    Une extension ou un aménagement mal documenté peut nécessiter des recherches ou une régularisation avant la vente.

    04 Validité dépassée

    Certains documents, comme l’état termites, doivent être renouvelés s’ils ont expiré au moment de la signature.

    Checklist vendeur

    Les documents à préparer avant de mettre votre maison en vente à Le Luc

    • Retrouver le titre de propriété ou demander une copie au notaire.
    • Faire vérifier la validité du DPE et des diagnostics existants.
    • Anticiper l’audit énergétique si la maison est classée E, F ou G.
    • Prévoir l’état termites applicable au Luc et contrôler sa date de validité.
    • Établir ou actualiser l’état des risques avant les visites.
    • Vérifier si la parcelle est concernée par une obligation légale de débroussaillement.
    • Rassembler permis, déclarations préalables et documents de conformité des travaux.
    • Réunir les factures et attestations d’assurance des travaux importants ou récents.
    • Récupérer le dernier avis de taxe foncière.
    • Vérifier le contrôle SPANC si la maison dispose d’un assainissement non collectif.
    • Réunir les documents du lotissement ou de l’association syndicale lorsqu’ils existent.
    • Préparer les pièces liées à une succession, donation ou indivision si elles concernent le titre de propriété.
    FAQ

    Questions fréquentes avant de vendre une maison au Luc

    Quels documents sont obligatoires pour vendre une maison à Le Luc ?

    Le dossier dépend du bien. Il comprend notamment le DPE et, selon la situation, l’audit énergétique, l’amiante, le plomb, l’électricité, le gaz, les termites, l’état des risques et le contrôle de l’assainissement non collectif. Le titre de propriété et les documents relatifs aux travaux ou à l’urbanisme sont également à préparer pour le dossier notarial.

    Le diagnostic termites est-il obligatoire au Luc ?

    Oui pour la vente d’un immeuble bâti situé dans le périmètre délimité par l’arrêté préfectoral. Le Luc figure parmi les communes varoises classées en zone contaminée par les termites. L’état relatif à la présence de termites est valable six mois.

    Qui paie les diagnostics immobiliers lors d’une vente ?

    Leur réalisation est à l’initiative du propriétaire vendeur. Il doit faire établir les diagnostics requis et les remettre à l’acquéreur dans les conditions prévues par la réglementation.

    Que faire si le titre de propriété est perdu ?

    La perte de votre exemplaire n’empêche pas la vente. Une copie peut notamment être demandée au notaire détenteur de l’acte. Il est préférable d’effectuer cette démarche avant qu’un compromis soit en préparation.

    L’audit énergétique est-il obligatoire pour toutes les maisons ?

    Non. En 2026, il concerne en métropole les maisons individuelles et les immeubles d’habitation en monopropriété classés E, F ou G au DPE. Il ne s’applique pas de la même manière aux lots situés dans une copropriété classique.

    Une maison proche d’un espace boisé est-elle forcément soumise au débroussaillement ?

    Pas automatiquement. Il faut vérifier le zonage et les règles applicables à la parcelle. Lorsqu’une obligation légale de débroussaillement s’applique, l’information doit être donnée à l’acquéreur et le vendeur doit satisfaire aux obligations prévues sur sa propriété.

    Peut-on signer un compromis si le dossier de diagnostics n’est pas complet ?

    Le DDT doit être annexé à la promesse de vente ou, en l’absence de promesse, à l’acte authentique. Il ne faut donc pas organiser la vente en comptant compléter les diagnostics obligatoires après la signature. Certains documents, comme l’audit énergétique ou l’état des risques, doivent même être communiqués plus tôt.

    Que se passe-t-il si un diagnostic expire entre le compromis et l’acte authentique ?

    Lorsque la réglementation exige que le diagnostic soit encore valide à la date de l’acte, il doit être renouvelé. C’est notamment le cas de l’état termites, dont la durée de validité est de six mois.

    Combien de temps avant la mise en vente faut-il commencer à préparer le dossier ?

    Quelques semaines d’anticipation sont généralement préférables, davantage si la maison nécessite un audit énergétique, un contrôle d’assainissement, des recherches d’urbanisme ou la récupération de documents anciens. L’objectif est d’identifier les difficultés avant les premières visites.

    Vous envisagez de vendre un bien à Le Luc ou dans le Centre Var ?

    Avant la mise en vente, je peux analyser votre projet et réaliser un avis de valeur offert, en tenant compte des caractéristiques du bien, de son environnement et du marché immobilier local.

    Murielle BREL
    Agent commercial en immobilier · Le Luc (83340) · Centre Var

  • Vendre une maison avec des travaux au Luc : faut-il rénover avant la vente ?

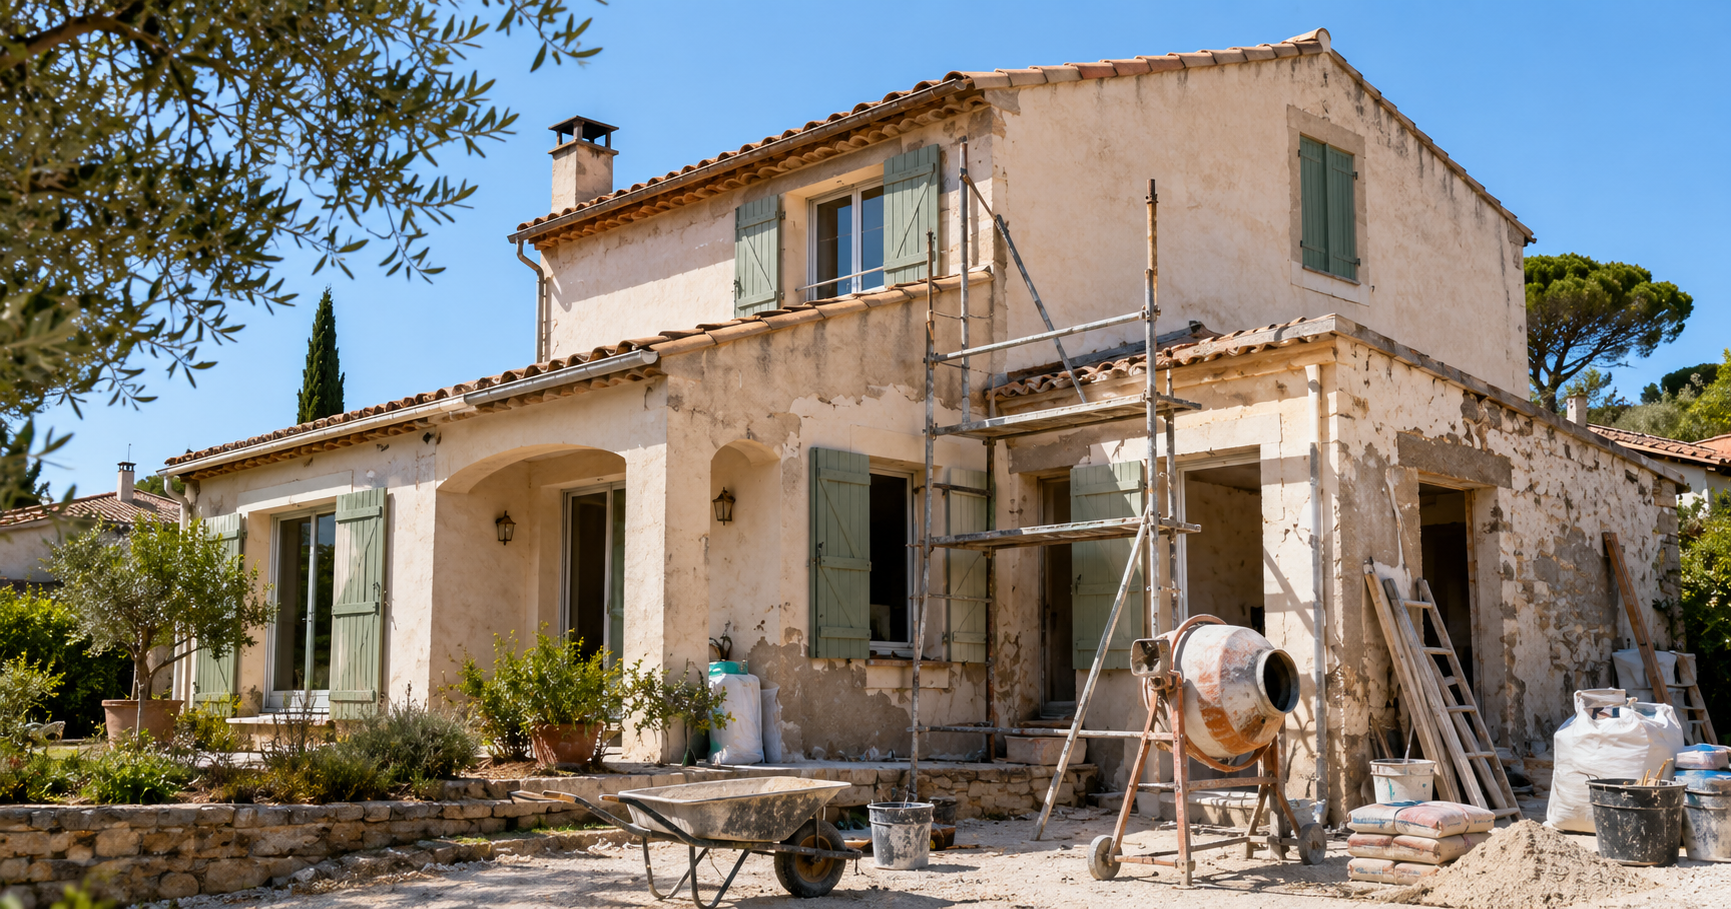
    Maison provençale en cours de rénovation avant une vente immobilière au Luc
    Travaux · Vente immobilière · Le Luc

    Vendre une maison avec des travaux au Luc : faut-il rénover avant la vente ?

    Rénover avant de vendre n’est pas automatiquement rentable. Certains travaux peuvent rassurer les acquéreurs, améliorer la présentation du logement et limiter la négociation. D’autres représentent plusieurs milliers d’euros qui ne seront pas nécessairement récupérés dans le prix de vente.

    Le marché local

    Au Luc, une partie importante des logements n’est pas récente

    Une maison nécessitant des travaux n’est pas une situation exceptionnelle au Luc.

    Selon les données 2022 de l’Insee, parmi les résidences principales du Luc construites avant 2020, 55,4 % ont été achevées avant 1991.

    Une partie du parc immobilier local peut donc présenter aujourd’hui des équipements ou installations qui ne correspondent plus aux standards actuels : menuiseries anciennes, isolation limitée, chauffage vieillissant, installation électrique à contrôler, cuisine datée ou salle d’eau à moderniser.

    Mais ancien ne signifie pas nécessairement dégradé.

    Une maison entretenue mais décorativement datée ne se valorise pas de la même façon qu’un bien présentant un problème de toiture, d’humidité, d’assainissement ou de structure.

    La première étape consiste à distinguer le simple rafraîchissement des travaux qui affectent réellement la valeur ou la décision d’un acquéreur.

    Point 01

    Une maison avec travaux peut parfaitement se vendre

    Certains acquéreurs recherchent des travaux

    Acheter une maison à rénover permet à certains acquéreurs de personnaliser leur futur logement.

    • choisir leur cuisine ;
    • modifier les revêtements ;
    • refaire la salle d’eau ;
    • améliorer l’isolation ;
    • changer le chauffage ;
    • repenser certains espaces.

    Ce qui fait peur : l’inconnu

    Le principal frein n’est pas toujours le montant réel des travaux.

    C’est souvent l’incertitude sur ce montant.

    Une peinture ancienne se chiffre facilement. Une fissure inexpliquée, une toiture suspecte ou des traces d’humidité peuvent conduire un acquéreur à prévoir une marge de sécurité importante.

    Point 02

    Les petits travaux qui peuvent faire une vraie différence

    Avant une vente, les interventions les plus rentables ne sont pas nécessairement les plus coûteuses.

    Travaux Intérêt avant la vente
    Poignées, prises, interrupteurs Réparer les petits éléments défectueux évite une impression générale de négligence.
    Petites reprises de peinture Elles sont intéressantes lorsqu’un mur est très taché, écaillé ou marqué.
    Joints et petites fuites Un joint noirci ou un robinet qui fuit attire immédiatement l’attention pendant une visite.
    Volets et portes Un équipement qui fonctionne correctement donne une perception plus rassurante de l’entretien.
    Jardin et terrasse Débroussailler, nettoyer et dégager les accès permet de mieux apprécier les volumes extérieurs.

    Une accumulation de petits défauts peut donner l’impression qu’une maison entière a été négligée.

    Point 03

    Pour les gros travaux, mieux vaut chiffrer avant de décider

    Les postes sensibles

    • toiture ;
    • fissures ;
    • humidité ou infiltrations ;
    • installation électrique ;
    • chauffage ;
    • menuiseries ;
    • isolation ;
    • assainissement ;
    • structure du bâtiment.

    Le devis réduit l’incertitude

    Obtenir un devis ne signifie pas que le vendeur doit réaliser le chantier.

    Il permet en revanche de donner un ordre de grandeur concret à l’acquéreur.

    « Il faudra peut-être refaire la toiture » et « voici le devis correspondant » ne produisent pas la même réaction lors d’une négociation.

    Point 04

    Refaire entièrement la cuisine avant de vendre : pas forcément

    Une cuisine neuve ne garantit pas une augmentation équivalente du prix de vente.

    L’acquéreur peut préférer une autre implantation, d’autres façades, une autre couleur ou un autre plan de travail.

    Une cuisine ancienne mais propre et fonctionnelle peut donc être préférable à une rénovation coûteuse réalisée uniquement pour vendre.

    Le même raisonnement s’applique à une salle de bains.

    Avant d’engager une rénovation décorative importante, il faut comparer son coût avec la valeur supplémentaire que le marché peut réellement reconnaître.

    Calcul

    50 000 € de travaux ne créent pas automatiquement 50 000 € de valeur

    Prenons un exemple simplifié.

    Une maison pourrait atteindre environ 350 000 € après rénovation complète.

    • menuiseries : 15 000 € ;
    • cuisine et salle d’eau : 12 000 € ;
    • peintures et revêtements : 8 000 € ;
    • chauffage et interventions diverses : 15 000 €.

    Budget total : environ 50 000 €.

    Si la maison peut être vendue autour de 305 000 € en l’état et 350 000 € rénovée, le vendeur engage 50 000 € pour obtenir théoriquement 45 000 € de valeur supplémentaire.

    Il faut encore tenir compte des imprévus, des délais, des éventuels dépassements de devis et des frais supportés pendant le chantier.

    Le bon calcul porte sur le résultat net du vendeur, pas uniquement sur le prix final affiché.

    Point 05

    Attention au calcul « valeur rénovée moins travaux »

    Une maison rénovée estimée à 350 000 € avec 50 000 € de travaux ne vaut pas automatiquement 300 000 € en l’état.

    L’acquéreur doit également supporter :

    • les imprévus ;
    • la coordination du chantier ;
    • les délais ;
    • les démarches administratives éventuelles ;
    • les variations de prix ;
    • le risque lié aux travaux.

    La valeur d’une maison avec travaux ne se détermine donc pas par une simple soustraction.

    Point 06

    DPE : une évolution importante depuis janvier 2026

    Le coefficient électrique est passé à 1,9

    Depuis le 1er janvier 2026, le coefficient de conversion de l’électricité en énergie primaire utilisé pour le DPE est passé de 2,3 à 1,9.

    Cette modification peut améliorer le classement de certains logements utilisant l’électricité.

    Vérifier avant de rénover

    Lorsqu’un ancien DPE est toujours valable, une attestation actualisée peut être obtenue lorsque le nouveau mode de calcul améliore l’étiquette.

    Cette vérification doit être faite avant d’engager des travaux uniquement dans le but d’améliorer le classement énergétique.

    Point 07

    Maison classée E, F ou G : l’audit énergétique

    En septembre 2026, lorsqu’une maison individuelle proposée à la vente est classée E, F ou G au DPE, un audit énergétique réglementaire doit compléter le dossier.

    L’audit présente notamment des scénarios de rénovation énergétique et permet à l’acquéreur de mieux mesurer les travaux envisageables.

    L’audit doit être remis au potentiel acquéreur dès la première visite du bien concerné.

    Le vendeur n’est pas obligé de réaliser les travaux préconisés par l’audit avant la vente.

    Point 08

    Ne pas confondre ce qui peut être rénové et ce qui fait la valeur du bien

    Ce qui peut être changé

    • la cuisine ;
    • la salle de bains ;
    • les sols ;
    • les peintures ;
    • les fenêtres ;
    • le chauffage.

    Ce qui ne se remplace pas

    • l’emplacement ;
    • le terrain ;
    • l’exposition ;
    • la vue ;
    • l’environnement ;
    • la configuration de la parcelle.

    Une cuisine peut être remplacée. Une bonne exposition, un terrain agréable ou un emplacement intéressant ne peuvent pas être recréés.

    Trois stratégies

    Vendre en l’état, faire quelques travaux ou rénover davantage ?

    Stratégie Quand peut-elle être pertinente ?
    Vendre en l’état Lorsque les travaux sont importants et que leur coût ne serait probablement pas entièrement récupéré.
    Faire des travaux ciblés Lorsque quelques interventions permettent de supprimer des défauts très visibles ou inquiétants.
    Rénover davantage Lorsque l’écart de valeur après rénovation justifie clairement le coût, le délai et le risque du chantier.
    À éviter

    Les erreurs qui peuvent faire perdre de l’argent

    Avant la commercialisation

    • tout rénover sans connaître la valeur actuelle ;
    • engager une rénovation très personnalisée ;
    • minimiser un problème technique important ;
    • ne demander aucun devis ;
    • laisser s’accumuler de petits défauts.

    Dans le calcul du prix

    • comparer le bien à une maison entièrement rénovée ;
    • soustraire simplement les travaux ;
    • oublier la marge de risque de l’acquéreur ;
    • surestimer la valeur créée par la décoration ;
    • attendre trop longtemps avant de revoir le positionnement.
    Méthode

    Sept étapes avant d’engager des travaux

    1. Établir la valeur actuelle de la maison.
    2. Identifier les véritables travaux pénalisants.
    3. Obtenir des devis pour les principaux postes.
    4. Vérifier le DPE et les diagnostics.
    5. Évaluer la valeur potentielle après rénovation.
    6. Comparer le gain de valeur au coût réel du chantier.
    7. Choisir entre vente en l’état, travaux ciblés ou rénovation plus importante.
    Préparer la vente

    Avant de rénover, commencez par connaître la valeur actuelle de votre maison

    Vous envisagez de vendre une maison avec travaux au Luc ? J’étudie son positionnement dans son état actuel afin d’identifier les interventions réellement utiles avant la commercialisation.

    Murielle BREL
    Agent commercial en immobilier
    Le Luc et Centre Var

    Questions fréquentes

    Maison avec travaux : les réponses essentielles

    Peut-on vendre une maison avec beaucoup de travaux ?

    Oui. Une maison peut être vendue dans son état actuel. L’essentiel est d’identifier correctement les travaux et de fixer un prix cohérent avec l’état réel du bien.

    Faut-il refaire la cuisine avant de vendre ?

    Pas systématiquement. Le coût d’une cuisine neuve n’est pas automatiquement récupéré dans le prix de vente.

    Faut-il repeindre toute la maison ?

    Non. Une remise au propre ciblée peut être suffisante lorsque seuls certains murs sont très marqués ou abîmés.

    Est-il utile de faire établir des devis ?

    Oui, notamment pour les travaux importants. Ils permettent de réduire l’incertitude sur le budget nécessaire.

    Une maison classée F ou G peut-elle être vendue en 2026 ?

    Oui. La vente reste possible. En 2026, une maison individuelle classée E, F ou G doit cependant être accompagnée d’un audit énergétique réglementaire.

    Le vendeur doit-il réaliser les travaux de l’audit énergétique ?

    Non. L’audit informe l’acquéreur et propose des scénarios de rénovation, mais il n’impose pas au vendeur de les réaliser avant la vente.

    Comment savoir si les travaux seront rentables ?

    Il faut comparer la valeur du bien en l’état, le coût global du chantier et la valeur de marché envisageable après rénovation.

    Sources officielles

    Textes et données à consulter

    Septembre dans le Var

    Fruits et légumes de saison

    Légumes

    Tomates, courgettes, aubergines, poivrons, haricots verts, blettes, fenouil et courges précoces.

    Fruits

    Figues, raisins, prunes, poires, pommes, pêches tardives et melons selon les productions.

    Recette du mois

    Porridge cacao, cacahuète et chocolat noir

    1 portion · Préparation la veille · À déguster froid ou légèrement réchauffé

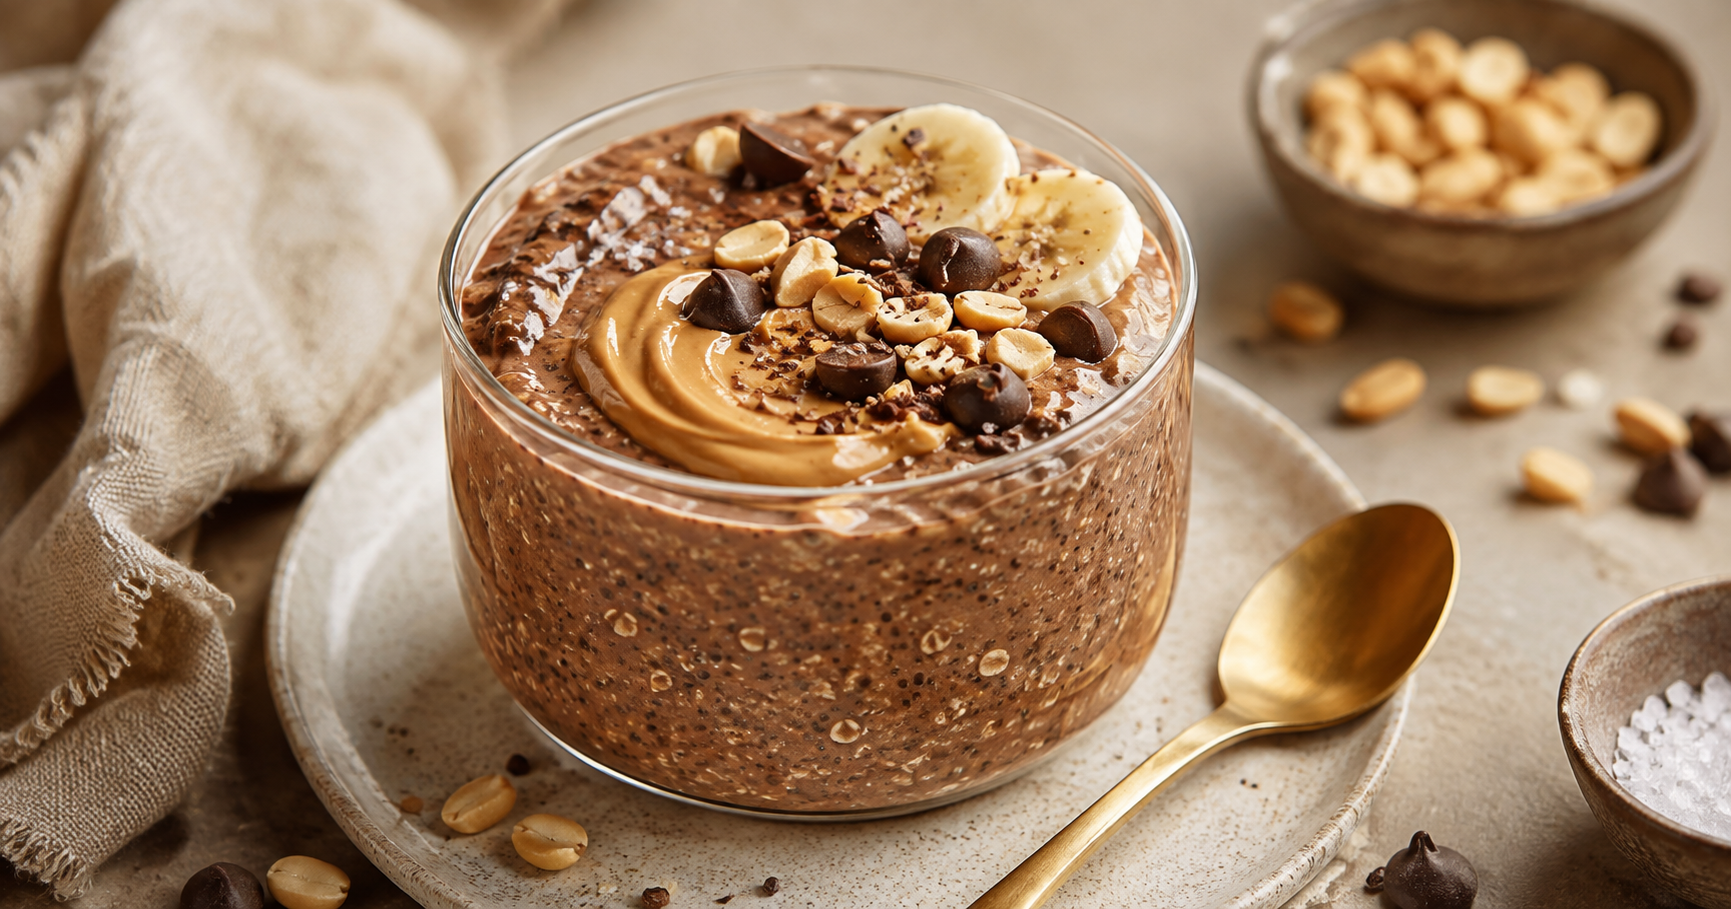
    Porridge cacao avec beurre de cacahuète, chocolat noir et cacahuètes concassées

    Ingrédients

    • 40 g de flocons d’avoine ;
    • 10 g de graines de chia ;
    • 120 ml de lait d’amande, de noisette ou d’avoine ;
    • 1/2 cuillère à café de cacao en poudre non sucré ;
    • 1 cuillère à café de miel ou de sirop d’érable ;
    • 10 g de beurre de cacahuète ;
    • 10 g de pépites de chocolat noir 85 % ;
    • 10 g de cacahuètes concassées, non salées et grillées ;
    • une pincée de fleur de sel.

    Préparation

    1. Mélangez les flocons d’avoine, les graines de chia, le cacao et le miel ou le sirop d’érable dans un bol ou un bocal.
    2. Ajoutez le lait et mélangez soigneusement.
    3. Couvrez et placez au réfrigérateur toute la nuit, ou pendant au moins trois heures.
    4. Le matin, dégustez le porridge froid ou réchauffez-le légèrement au micro-ondes.
    5. Ajoutez le beurre de cacahuète.
    6. Répartissez les pépites de chocolat noir et les cacahuètes concassées.
    7. Terminez par une petite pincée de fleur de sel.

    Astuces

    • Pour renforcer l’apport en protéines, ajoutez une dose de whey vanille ou chocolat à la préparation.
    • Pour une texture plus fondante, ajoutez quelques lamelles de banane.
    • Pour un porridge plus souple, remuez juste avant de servir et ajoutez un peu de lait chaud.

    Valeurs nutritionnelles estimées pour une portion : environ 430 kcal, 14 g de protéines, 38 g de glucides, 22 g de lipides et 7 g de fibres. Ces valeurs peuvent varier selon le lait, le sucrant et les éventuels ajouts.

  • Revendre après 5 ans de crédit : quel montant reste ?

    Crédit immobilier · Revente · Le Luc

    Revendre un bien acheté il y a 5 ans avec un crédit sur 20 ans : est-ce possible ?

    Un crédit immobilier sur 20 ans n’oblige pas à conserver le logement pendant 20 ans. Le bien peut être revendu après 5 ans, mais le montant récupéré ne correspond ni au prix de vente total ni à l’addition des mensualités déjà payées.

    Maquette de maison, clés et calcul du crédit immobilier après cinq ans
    Revendre après cinq ans de crédit nécessite de comparer la valeur actuelle du bien avec le capital restant dû et les frais liés à la vente.
    Point 01

    Il n’existe pas de durée minimale avant de revendre

    Un propriétaire peut vendre son logement avant la dernière échéance de son crédit. Une revente après 5 ans est donc juridiquement possible, sous réserve de certaines règles particulières liées au contrat de financement.

    La durée de 20 ans correspond au calendrier prévu pour rembourser la banque. Elle ne constitue pas une obligation de conserver la maison ou l’appartement pendant toute cette période.

    À vérifier : la présence éventuelle d’un prêt aidé, d’un prêt à taux zéro, d’une clause particulière ou d’une aide assortie de conditions. La banque et le notaire doivent être informés suffisamment tôt.

    Point 02

    Que devient le crédit immobilier le jour de la vente ?

    Le capital restant dû

    La banque calcule la somme nécessaire pour solder le prêt à la date prévue de la vente. Ce montant est appelé capital restant dû.

    Le tableau d’amortissement donne une première indication. Pour connaître le montant exact, il faut demander un décompte de remboursement anticipé.

    Le rôle du notaire

    Lorsque le prêt doit être soldé, le notaire prélève sur le prix la somme destinée à la banque. Il règle également les formalités liées à une éventuelle garantie inscrite sur le bien.

    Le vendeur reçoit ensuite le solde disponible, après déduction des sommes et frais dus.

    Prix de vente − capital restant dû − frais liés à la vente = montant net disponible
    Point 03

    Pourquoi reste-t-il encore beaucoup de capital après 5 ans ?

    Les mensualités comprennent plusieurs éléments : le remboursement du capital, les intérêts et, généralement, l’assurance emprunteur.

    Au début du prêt, la part des intérêts est plus importante. Il serait donc incorrect de considérer qu’après 5 années sur 20, exactement 25 % du capital a été remboursé.

    Les mensualités déjà payées ne sont pas récupérées lors de la vente. Elles ont servi à rembourser une partie du capital, à payer les intérêts et à financer l’assurance.

    Exemple chiffré

    Un prêt de 200 000 € sur 20 ans

    Prenons un exemple indicatif, hors assurance :

    • capital emprunté : 200 000 € ;
    • durée : 20 ans ;
    • taux fixe : 3,5 % ;
    • mensualité approximative : 1 160 €.

    Après 60 mensualités, le capital restant dû serait encore d’environ 162 300 €. Environ 37 700 € de capital auraient été remboursés, même si le total des mensualités versées est plus élevé.

    ÉlémentMontant indicatif
    Prix de vente250 000 €
    Capital restant dû− 162 300 €
    Indemnité bancaire maximale estimée dans cet exemple, si elle est dueenviron − 2 800 €
    Solde avant les autres frais vendeursenviron 84 900 €

    Cet exemple n’est pas un décompte bancaire. Le taux, la date de départ du prêt, les remboursements déjà effectués et les clauses du contrat modifient le résultat.

    Point 04

    Quels frais peuvent réduire le montant récupéré ?

    Frais possibleCe qu’il faut vérifier
    Indemnité de remboursement anticipéElle doit être prévue dans le contrat. Son montant est plafonné au plus faible des deux montants suivants : six mois d’intérêts sur le capital remboursé ou 3 % du capital restant dû.
    Mainlevée d’hypothèqueElle peut être nécessaire lorsque le prêt est garanti par une hypothèque encore inscrite. Son coût dépend notamment du montant initial du financement.
    Caution bancaireUne garantie par caution n’entraîne normalement pas de frais de mainlevée lors de la revente. Une restitution partielle de la participation peut parfois être prévue.
    Diagnostics et documentsLe dossier de diagnostic technique, un éventuel audit énergétique et certains contrôles doivent être budgétés.
    Honoraires de commercialisationIls sont à intégrer au calcul lorsqu’ils sont contractuellement supportés par le vendeur.
    Travaux ou régularisationsUne non-conformité, un assainissement à contrôler ou une autorisation d’urbanisme manquante peut influencer le prix et le calendrier.
    Point 05

    Faut-il payer un impôt sur la plus-value ?

    Résidence principale

    La plus-value réalisée lors de la vente de la résidence principale est en principe totalement exonérée. Le logement doit constituer l’habitation habituelle et effective du vendeur au moment de la vente.

    Autre bien immobilier

    Une résidence secondaire, un logement locatif ou un bien devenu vacant peut relever du régime d’imposition des plus-values immobilières.

    Jusqu’à 5 années de détention, l’abattement lié à la durée est de 0 % pour l’impôt sur le revenu comme pour les prélèvements sociaux. Le calcul doit être vérifié par le notaire.

    Point 06

    Revendre après 5 ans peut-il entraîner une perte financière ?

    Oui, notamment lorsque la valeur du bien n’a pas suffisamment progressé. Lors de l’acquisition, l’acheteur a payé des frais qui ne sont pas automatiquement récupérés : frais d’acquisition, frais de financement, garantie, éventuels travaux et intérêts déjà versés.

    La bonne question n’est donc pas seulement : « Puis-je vendre ? » Il faut aussi déterminer :

    • la valeur actuelle réaliste du bien ;
    • le capital restant dû à la date probable de signature ;
    • l’ensemble des frais de sortie ;
    • la fiscalité éventuelle ;
    • le montant nécessaire pour financer le projet suivant.

    Si le prix de vente ne couvre pas le crédit et les frais, le vendeur doit généralement apporter la différence ou obtenir une solution acceptée par la banque. Ce point doit être réglé avant de s’engager dans une vente.

    Point 07

    Les trois chiffres à obtenir avant de fixer le prix

    Préparer un calcul fiable

    1. Le capital restant dû, demandé à la banque pour la date prévisionnelle de la vente.
    2. Le montant des indemnités et frais de garantie, confirmé par la banque et le notaire.
    3. La valeur de marché du bien, établie à partir de ses caractéristiques et de références comparables récentes.

    Ces trois chiffres permettent d’éviter de confondre prix affiché, prix signé et somme réellement disponible après la vente.

    Le Luc · Centre Var

    Évaluer le bien avant de prendre une décision

    Sur Le Luc et dans le Centre Var, la valeur dépend de la localisation précise, de l’état du bâti, de la surface, du terrain, de la performance énergétique, de l’assainissement, des dépendances, des autorisations d’urbanisme et de la demande présente.

    Une valeur trop optimiste peut retarder la vente et augmenter le capital restant à rembourser pendant les mois supplémentaires. Une valeur insuffisante peut réduire inutilement la somme disponible.

    Mon rôle consiste à établir un avis de valeur argumenté et à construire une stratégie de commercialisation cohérente avec le bien et le calendrier du vendeur. Le décompte du prêt relève de la banque et les chiffres définitifs de l’acte sont établis par le notaire.

    Questions fréquentes

    Revente et crédit immobilier : les réponses essentielles

    Faut-il attendre 5 ans avant de revendre ?

    Non. Il n’existe pas de délai général de 5 ans imposant de conserver un logement financé par un crédit classique. Cette durée est souvent évoquée comme un repère de rentabilité, car les frais d’acquisition et de financement doivent être absorbés.

    Récupère-t-on les mensualités déjà payées ?

    Non. Les mensualités ont servi à rembourser une partie du capital, à payer les intérêts et, le plus souvent, l’assurance. Seule la partie de capital déjà remboursée augmente votre différence entre la valeur du bien et la dette restante.

    Peut-on conserver le crédit pour acheter un autre logement ?

    Un transfert de prêt n’est possible que si le contrat le prévoit et si la banque l’accepte. Il ne faut jamais le considérer comme automatique.

    Que se passe-t-il si le prix est inférieur au crédit restant ?

    La vente ne permet alors pas de solder intégralement le financement. Le vendeur doit généralement apporter la différence ou obtenir au préalable une solution acceptée par la banque.

    Qui peut donner le montant exact restant après la vente ?

    La banque fournit le décompte de remboursement anticipé. Le notaire chiffre les sommes à régler dans l’acte. La professionnelle de l’immobilier établit la valeur de marché et les conditions prévisionnelles de commercialisation.

    Votre projet de vente

    Commencez par un avis de valeur offert

    Avant de décider de revendre, je vous propose un avis de valeur offert et sans engagement. Il permet de comparer la valeur actuelle de votre bien avec le capital restant dû et les frais prévisibles.

    Murielle BREL
    Agent commercial en immobilier
    Le Luc et Centre Var

    Sources officielles

    Références utiles

    Les montants présentés sont indicatifs. Le calcul réel dépend du contrat de crédit, de la garantie, de la date de remboursement, de la nature du bien et de la situation fiscale du vendeur. La banque et le notaire établissent les montants définitifs.

  • Saisie immobilière : peut-on encore vendre un bien sur Le Luc ?

    Vente d’une maison faisant l’objet d’une saisie immobilière sur Le Luc
    Saisie immobilière · Vente encadrée · Le Luc

    Peut-on vendre un bien faisant l’objet d’une saisie immobilière ?

    Un bien saisi peut encore être vendu, mais pas comme dans une vente immobilière ordinaire. La solution dépend du stade de la procédure, de la décision du juge de l’exécution et des délais déjà fixés.

    Réponse synthétique

    Dès la signification du commandement de payer valant saisie, le propriétaire ne peut plus vendre librement le bien. Deux voies principales existent : la vente amiable sur autorisation judiciaire ou la vente forcée par adjudication.

    Une vente de gré à gré peut également intervenir après une orientation en vente forcée et jusqu’à l’ouverture des enchères, mais uniquement avec l’accord de toutes les personnes désignées par l’article L. 322-1 du Code des procédures civiles d’exécution.

    Comprendre

    À partir de quel moment parle-t-on de saisie immobilière ?

    Un retard de crédit, une mise en demeure ou une hypothèque ne signifient pas nécessairement qu’une saisie immobilière est déjà engagée.

    La procédure repose notamment sur la délivrance puis la publication d’un commandement de payer valant saisie. Le dossier peut ensuite conduire à une assignation devant le juge de l’exécution, puis à une audience d’orientation.

    À cette audience, le juge peut notamment autoriser la vente amiable ou ordonner la vente forcée.

    Conséquence pratique : la phrase « ma maison est saisie » ne suffit pas. Il faut lire les actes pour identifier précisément le stade atteint.

    Voie 01

    La vente amiable autorisée par le juge

    1

    Le débiteur peut demander l’autorisation de vendre le bien à l’amiable. Cette demande peut être présentée avant l’assignation à l’audience d’orientation, sous réserve de mettre en cause les créanciers inscrits, ou être examinée lors de l’audience d’orientation.

    Lorsque le juge autorise la vente amiable, il fixe :

    • le montant en dessous duquel le bien ne peut pas être vendu ;
    • les éventuelles conditions particulières de la vente ;
    • la date de l’audience de rappel, dans un délai maximal de quatre mois.

    Le propriétaire doit accomplir les démarches nécessaires à la vente et rendre compte de ses diligences au créancier poursuivant si celui-ci le demande. En cas d’inaction, le créancier peut saisir le juge pour faire constater la carence et demander la reprise de la vente forcée.

    Le mandat de vente doit être encadré : il doit tenir compte du jugement, du prix minimum, du calendrier judiciaire et des instructions de l’avocat et du notaire. Il ne doit jamais présenter la vente comme libre de toute procédure.

    Commercialisation

    Ce qui peut être organisé pendant la période accordée

    Travail immobilier

    • analyser le bien et établir un avis de valeur ;
    • signer un mandat adapté à la situation ;
    • préparer les diagnostics et documents ;
    • diffuser l’annonce ;
    • organiser les visites ;
    • recueillir et vérifier les offres.

    Coordination obligatoire

    • vérifier le prix plancher fixé par le juge ;
    • respecter la date de l’audience de rappel ;
    • informer rapidement l’avocat et le notaire ;
    • faire rédiger l’avant-contrat dans le cadre convenu ;
    • sécuriser le financement et le calendrier de l’acquéreur.
    Exemple

    Le prix minimum fixé par le juge ne peut pas être ignoré

    Une maison est évaluée à 280 000 €. Le juge autorise sa vente amiable en fixant un prix minimum de 250 000 €.

    Prix de commercialisation : 280 000 €
    Offre reçue : 270 000 €
    Prix minimum judiciaire : 250 000 €

    L’offre à 270 000 € respecte le seuil fixé. Elle peut être examinée avec l’avocat et le notaire, sous réserve de ses conditions et du financement de l’acquéreur.

    Une offre à 240 000 € se situe sous le prix minimum. Elle ne peut pas être traitée comme une offre normalement acceptable sans nouvelle décision adaptée du juge.

    Délais

    Quatre mois, puis éventuellement trois mois supplémentaires

    L’audience de rappel est fixée dans un délai qui ne peut pas dépasser quatre mois à compter de la décision autorisant la vente amiable.

    À cette audience, un délai supplémentaire peut être accordé uniquement si le vendeur justifie d’un engagement écrit d’acquisition et si ce délai est nécessaire à la rédaction et à la signature de l’acte authentique. Cette prolongation ne peut pas dépasser trois mois.

    Une simple mise en vente ne suffit pas. Pour obtenir la prolongation, il faut pouvoir présenter un engagement écrit d’un acquéreur.

    Signature

    Que devient le prix après la vente ?

    Le notaire établit l’acte authentique et accomplit les formalités prévues par la procédure. Le prix n’est pas remis librement au vendeur.

    Il est consigné afin de permettre sa distribution entre les créanciers selon les règles applicables. Le vendeur ne reçoit qu’un éventuel solde après règlement des créances, frais et sommes prioritaires.

    Le prix affiché, le prix signé et la somme finalement perçue par le vendeur sont donc trois notions différentes.

    Voie 02

    La vente forcée par adjudication

    2

    Si le juge refuse la vente amiable, si le vendeur n’accomplit pas les démarches nécessaires ou si la vente n’est pas conclue dans le délai accordé, le juge peut ordonner la vente forcée.

    L’audience d’adjudication est fixée dans un délai compris entre deux et quatre mois à compter de la décision. Les enchères se déroulent au tribunal judiciaire et sont portées par l’intermédiaire d’un avocat.

    À ce stade, le dossier ne relève plus d’une commercialisation immobilière classique. Les visites, la publicité légale, la mise à prix et l’adjudication répondent au cadre de la vente forcée.

    Cas particulier

    Une vente de gré à gré reste-t-elle possible après l’orientation forcée ?

    Oui, mais cette possibilité est exceptionnelle et strictement encadrée.

    Jusqu’à l’ouverture des enchères, le bien peut être vendu de gré à gré si toutes les personnes visées par l’article L. 322-1 du Code des procédures civiles d’exécution donnent leur accord. Sont notamment concernés :

    • le débiteur ;
    • le créancier poursuivant ;
    • les créanciers inscrits sur le bien à la date de publication du commandement ;
    • certains créanciers inscrits intervenus dans la procédure ;
    • le créancier bénéficiant du privilège visé par le Code civil.

    Cette voie ne doit pas être annoncée comme acquise. Elle nécessite une coordination immédiate entre l’avocat du débiteur, le créancier poursuivant, les autres créanciers concernés et le notaire.

    Avant le mandat

    Les documents à demander au propriétaire

    Procédure

    • commandement de payer valant saisie ;
    • preuve ou date de sa publication ;
    • assignation à l’audience d’orientation ;
    • jugement d’orientation ;
    • autorisation de vente amiable ;
    • prix minimum fixé par le juge ;
    • date de la prochaine audience.

    Interlocuteurs et bien

    • coordonnées de l’avocat ;
    • coordonnées du notaire ;
    • coordonnées du créancier poursuivant ou de son conseil ;
    • titre de propriété ;
    • diagnostics et documents techniques ;
    • occupation actuelle du bien ;
    • mandats éventuellement déjà signés.
    Décision rapide

    Les huit questions à poser avant toute commercialisation

    1. Le commandement de payer valant saisie a-t-il été publié ?
    2. Une audience d’orientation est-elle déjà fixée ?
    3. Un jugement d’orientation a-t-il été rendu ?
    4. La vente amiable a-t-elle été autorisée ?
    5. Quel prix minimum le juge a-t-il fixé ?
    6. Quelle est la date de l’audience de rappel ou d’adjudication ?
    7. Quel avocat suit la procédure ?
    8. Quel notaire préparera la vente et la consignation du prix ?
    Stratégie de vente

    Pourquoi la vente amiable peut préserver davantage la valeur

    La vente amiable permet de présenter le bien sur le marché, d’organiser les visites et d’examiner plusieurs offres dans le temps accordé par le juge. Elle peut ainsi permettre d’obtenir un meilleur prix qu’une vente forcée.

    Ce résultat n’est toutefois jamais garanti. Il dépend notamment du prix minimum, de l’état du bien, de la demande, du délai judiciaire restant, de la qualité du dossier et de la capacité de l’acquéreur à signer rapidement.

    Sur Le Luc et dans le Centre Var, l’avis de valeur doit rester fondé sur les caractéristiques réelles du bien et sur le marché, sans chercher à additionner mécaniquement le montant des dettes au prix attendu.

    Questions fréquentes

    Vente et saisie immobilière : les réponses essentielles

    Un propriétaire peut-il vendre son bien après le début de la saisie ?

    Oui, mais dès la signification du commandement de payer valant saisie, il ne peut plus vendre librement. La vente doit respecter le cadre judiciaire applicable : vente amiable autorisée par le juge, vente forcée ou, dans un cas strictement encadré, vente de gré à gré après orientation en vente forcée.

    Peut-on signer un mandat de vente pour un bien saisi ?

    Un mandat peut accompagner la recherche d’un acquéreur, mais il doit être adapté au stade de la procédure et aux décisions du juge. Les actes doivent être vérifiés avec l’avocat et le notaire avant la commercialisation.

    Qui fixe le prix minimum de la vente amiable ?

    Le juge de l’exécution fixe le montant en dessous duquel le bien ne peut pas être vendu, en tenant compte des conditions économiques du marché.

    Combien de temps le propriétaire dispose-t-il pour vendre ?

    Le juge fixe une audience de rappel dans un délai maximal de quatre mois. Une prolongation maximale de trois mois peut être accordée si un engagement écrit d’acquisition justifie le temps nécessaire à l’acte authentique.

    Le vendeur reçoit-il directement le prix ?

    Non. Le prix est consigné et sert à régler les créanciers selon les règles applicables. Seul un éventuel solde revient ensuite au vendeur.

    Peut-on encore vendre après une orientation en vente forcée ?

    Une vente de gré à gré peut intervenir jusqu’à l’ouverture des enchères, mais seulement avec l’accord de toutes les personnes désignées par l’article L. 322-1 du Code des procédures civiles d’exécution.

    Votre situation

    Vous devez vendre un bien concerné par une procédure de saisie ?

    Après vérification du cadre fixé par le juge avec votre avocat et votre notaire, je peux intervenir sur la partie immobilière : avis de valeur, préparation du dossier, stratégie de commercialisation, visites et présentation des offres.

    Murielle BREL
    Agent commercial en immobilier
    Le Luc et Centre Var
    06 66 06 47 70

    Sources officielles

    Références juridiques

    Ce contenu présente des informations générales et ne remplace pas l’analyse d’un avocat ou d’un notaire. Les actes de procédure, les décisions déjà rendues, les créanciers inscrits et les délais propres au dossier doivent être vérifiés avant toute commercialisation.

  • Vendre une maison lors d’un divorce sur Le Luc : 7 vérifications avant la mise en vente

    Préparation de la vente d’une maison lors d’un divorce sur Le Luc
    Divorce · Vente immobilière · Le Luc

    Vendre une maison lors d’un divorce sur Le Luc : 7 vérifications avant la mise en vente

    Lors d’un divorce, le prix de vente ne peut pas être fixé sans sécuriser le cadre juridique et financier. Propriété, logement familial, prêt immobilier, soulte éventuelle, occupation, partage et fiscalité répondent à des règles distinctes.

    Avant de commencer

    Une vente peut intervenir avant le prononcé définitif du divorce, mais sa faisabilité dépend du régime matrimonial, du titre de propriété, de l’accord des époux et de la procédure engagée.

    Dans un divorce par consentement mutuel, la liquidation du régime matrimonial doit être réglée avant l’enregistrement de la convention. Dans un divorce judiciaire, elle peut intervenir avant, pendant ou après la procédure. Dès qu’un bien immobilier entre dans les opérations, le notaire doit être consulté.

    Cet article concerne principalement les couples mariés. Une rupture de PACS, une séparation entre concubins ou la détention du bien par une SCI répondent à d’autres règles.

    Point 01

    Vérifier à qui appartient juridiquement la maison

    1

    Le premier document à consulter est le titre de propriété. Il indique qui a acquis le bien et, en cas d’indivision, les quotes-parts mentionnées dans l’acte.

    Cette lecture doit être rapprochée du régime matrimonial, de la date d’acquisition, du contrat de mariage s’il existe, de l’origine des fonds et des éventuelles clauses d’emploi ou de remploi.

    Un partage n’est pas toujours mécanique

    Sous le régime légal de la communauté, un bien acquis à titre onéreux pendant le mariage est en principe commun, même si l’acte a été signé par un seul époux, sous réserve notamment des biens propres et des clauses d’emploi ou de remploi.

    La somme finalement attribuée à chacun peut être modifiée par les comptes de liquidation : fonds propres employés, remboursements supportés par un seul époux, travaux financés personnellement ou créances entre les parties.

    Un bien propre peut rester protégé

    Même si un seul époux est propriétaire, il ne peut pas nécessairement vendre seul lorsque le bien assure le logement de la famille. L’article 215 du Code civil protège le logement familial pendant le mariage.

    À retenir : le titre de propriété est indispensable, mais il ne suffit pas toujours à déterminer qui doit consentir à la vente.

    Point 02

    Identifier les accords et les signatures nécessaires

    2

    Avant de signer le mandat ou d’organiser les visites, il faut faire confirmer par le notaire :

    • qui détient les droits de propriété ;
    • si la maison constitue encore le logement familial ;
    • si une décision judiciaire ou une convention encadre son occupation ;
    • qui doit signer le mandat selon sa portée ;
    • qui doit consentir à l’avant-contrat et à l’acte définitif.

    Un accord oral sur le principe de vendre ne suffit pas. Il faut également définir le prix de commercialisation, la marge de négociation, le calendrier, la date de libération du logement et la méthode de réponse aux offres.

    En cas de refus de vendre : la professionnelle de l’immobilier ne peut ni trancher le désaccord ni contourner une signature requise. Le dossier doit être examiné avec le notaire et les avocats et, si nécessaire, dans le cadre judiciaire approprié.

    Point 03

    Séparer le sort de la maison de celui du prêt immobilier

    3

    Le prêt continue

    Lorsque les deux époux ont signé le prêt, le divorce ne met fin ni au contrat ni à la garantie co-emprunteur.

    En pratique, le prix de vente sert le plus souvent à rembourser le prêt par anticipation. La garantie des deux co-emprunteurs prend fin après remboursement intégral, et non dès l’acceptation d’une offre.

    La désolidarisation

    Si l’un souhaite conserver la maison, il doit obtenir l’accord de la banque pour reprendre seul le financement.

    La banque examine notamment les revenus, les charges, la capacité de remboursement, l’endettement, la valeur du bien et les garanties proposées.

    Point de vigilance : l’accord entre les époux ne libère pas le co-emprunteur sortant. Seule la banque peut accepter sa désolidarisation.

    Point 04

    Comparer la vente, le rachat de part et l’indivision temporaire

    4
    SolutionCe qu’elle impliquePoint de vigilance
    Vendre la maisonRembourser le prêt puis répartir le solde selon les droits établis.Accord sur le prix, signatures et calendrier.
    Conserver la maisonAttribuer le bien à l’un des époux par les opérations de liquidation et prévoir une soulte si nécessaire.Financement de la soulte, frais de l’acte et accord bancaire.
    Rester temporairement en indivisionReporter la vente ou le partage dans un cadre convenu.Convention notariale, charges, occupation, durée et modalités de sortie.

    La soulte correspond à une compensation patrimoniale calculée dans le cadre du partage. Elle ne doit pas être confondue avec le capital restant dû ni avec la désolidarisation bancaire.

    Un époux peut disposer des fonds nécessaires pour payer la soulte sans être accepté par la banque comme seul emprunteur. À l’inverse, un accord bancaire ne détermine pas les droits de chacun dans le partage.

    Coût à anticiper : le partage peut entraîner des émoluments, des frais d’acte et un droit de partage. Pour les partages consécutifs à un divorce, ce droit est actuellement de 1,10 % de l’actif net partagé. Le notaire doit chiffrer le coût selon le dossier.

    Point 05

    Calculer le produit net avant de parler de répartition

    5

    Prenons un exemple volontairement simplifié :

    • prix de vente : 320 000 € ;
    • capital restant dû : 110 000 €.
    320 000 € – 110 000 € = 210 000 €

    Ces 210 000 € constituent seulement un solde brut. Il peut encore être nécessaire de prendre en compte :

    • les indemnités de remboursement anticipé éventuelles ;
    • les frais liés à la garantie ou à sa mainlevée ;
    • les honoraires de commercialisation lorsqu’ils sont à la charge des vendeurs ;
    • les diagnostics, frais d’acte ou frais de partage restant à leur charge ;
    • certaines charges ou dettes ;
    • une éventuelle imposition sur la plus-value ;
    • les comptes entre les époux.

    La répartition intervient ensuite selon le régime matrimonial, le titre de propriété et les opérations de liquidation. Diviser directement le prix de vente par deux serait donc incorrect.

    Point 06

    Examiner l’occupation du logement et la fiscalité

    6

    Un seul époux reste dans la maison

    Il faut conserver les justificatifs concernant le prêt, l’assurance, la taxe foncière, les charges, les travaux nécessaires et l’entretien du bien.

    Lorsque le bien est indivis, la jouissance privative peut ouvrir droit à une indemnité d’occupation, sauf convention contraire. Une décision judiciaire peut aussi prévoir une jouissance gratuite. Le principe, la période et le montant doivent être vérifiés avec le notaire ou l’avocat.

    Le départ peut avoir une conséquence fiscale

    La vente de la résidence principale est en principe exonérée d’impôt sur la plus-value. L’époux parti peut encore bénéficier de cette exonération si le logement était la résidence principale du couple lors de la séparation, si l’autre époux l’a occupé jusqu’à sa mise en vente et si la cession intervient dans un délai normal.

    L’administration indique qu’un an constitue en principe un délai maximal, tout en admettant qu’un délai supérieur puisse être justifié par les circonstances. Entre la mise en vente et la cession, le logement ne doit pas être loué ni occupé gratuitement par un tiers ou un membre de la famille. La situation doit être validée par le notaire.

    Point 07

    Fixer une valeur indépendante du conflit

    7

    Une séparation peut conduire à rechercher un prix correspondant aux besoins financiers de chacun. Or ces besoins ne déterminent pas la valeur de marché.

    Sur Le Luc et dans le Centre Var, l’avis de valeur doit notamment intégrer :

    • la localisation précise et l’environnement ;
    • le type de bien et la surface habitable ;
    • la superficie et la configuration du terrain ;
    • l’état du bâti et les travaux nécessaires ;
    • la performance énergétique et l’assainissement ;
    • la conformité des extensions et dépendances ;
    • la piscine et ses équipements ;
    • les prestations, les biens comparables et la demande présente.

    Pour limiter les contestations, les deux vendeurs ont intérêt à recevoir le même avis écrit, fondé sur des références comparables et sur les caractéristiques réelles du bien. Le prix de commercialisation et la règle de réponse aux offres doivent ensuite être arrêtés par écrit.

    À retenir : le divorce constitue le contexte de la vente. Il ne détermine pas la valeur de marché de la maison. Un avis de valeur commercial ne remplace toutefois ni une expertise judiciaire ni l’évaluation retenue par le notaire dans la liquidation.

    Préparer le dossier

    Les documents à réunir avant la commercialisation

    Situation juridique

    • titre de propriété ;
    • contrat de mariage ;
    • quotes-parts inscrites dans l’acte ;
    • coordonnées du notaire ;
    • convention ou décision relative au logement.

    Financement

    • offre de prêt ;
    • tableau d’amortissement ;
    • décompte du capital restant dû ;
    • nature de la garantie ;
    • conditions de remboursement anticipé ;
    • réponse bancaire en cas de désolidarisation.

    Bien immobilier

    • dossier de diagnostic technique ;
    • audit énergétique si le bien entre dans son champ d’application ;
    • taxe foncière ;
    • plans et autorisations d’urbanisme ;
    • factures de travaux ;
    • contrôle d’assainissement non collectif si nécessaire ;
    • documents de copropriété le cas échéant.

    Organisation de la vente

    • prix retenu ;
    • marge de négociation ;
    • accès pour les visites ;
    • modalités de décision ;
    • délai de libération du logement.
    Avant la première visite

    Les sept questions à régler

    1. Qui détient juridiquement les droits sur le bien ?
    2. Qui doit consentir à la vente et signer les différents actes ?
    3. Le logement fait-il l’objet d’une décision ou d’une convention particulière ?
    4. Quel montant faut-il prévoir pour solder le prêt et les frais liés à la vente ?
    5. L’un des époux envisage-t-il sérieusement de conserver la maison ?
    6. Quelle est sa valeur de marché argumentée ?
    7. Quelle règle commune permettra de répondre rapidement aux offres ?
    Le Luc · Centre Var

    Le rôle de la professionnelle de l’immobilier

    La professionnelle de l’immobilier ne détermine ni les droits patrimoniaux des époux ni les conditions de leur divorce.

    Mon intervention porte sur l’analyse du bien, l’avis de valeur, la stratégie de commercialisation, la collecte des documents immobiliers, l’organisation des visites, l’examen des offres et la transmission simultanée des informations aux vendeurs.

    Le notaire sécurise la propriété, les signatures et les opérations de liquidation. Les avocats conseillent chaque époux dans la procédure. La banque décide du maintien du prêt et d’une éventuelle désolidarisation.

    Questions fréquentes

    Divorce, maison et prêt : les réponses essentielles

    Peut-on vendre avant le prononcé du divorce ?

    Oui, lorsque les conditions juridiques sont réunies et que toutes les personnes dont le consentement est requis acceptent la vente. Le calendrier doit être coordonné avec le notaire et les avocats, notamment parce que la liquidation doit être réglée avant l’enregistrement d’un divorce par consentement mutuel.

    Le divorce met-il fin au prêt commun ?

    Non. Le prêt continue tant qu’il n’est pas remboursé ou modifié avec l’accord de la banque.

    La banque peut-elle refuser la désolidarisation ?

    Oui. Elle n’est pas tenue d’accepter qu’un seul co-emprunteur reprenne le financement.

    Un époux seul propriétaire peut-il vendre sans l’autre ?

    Pas nécessairement lorsque le bien constitue le logement familial. La situation doit être vérifiée avec le notaire.

    Faut-il obligatoirement vendre lors d’un divorce ?

    Non. Le bien peut être vendu, attribué à l’un des époux ou maintenu temporairement en indivision.

    Celui qui reste dans la maison doit-il une indemnité ?

    Lorsque le bien est indivis, une jouissance privative peut ouvrir droit à une indemnité, sauf convention contraire. Une décision judiciaire peut aussi prévoir une jouissance gratuite. Ce point doit être examiné lors de la liquidation.

    Votre projet de vente

    Vous préparez la vente d’une maison à la suite d’un divorce ?

    Avant d’engager la commercialisation, je peux établir un avis de valeur argumenté et vous aider à définir une stratégie de vente claire, factuelle et adaptée au bien.

    Murielle BREL
    Agent commercial en immobilier
    Le Luc et Centre Var

    Sources officielles

    Références juridiques et fiscales

    Ce contenu présente des informations générales. Les conséquences d’un divorce dépendent du régime matrimonial, du titre de propriété, du financement, de l’occupation du logement et de la procédure engagée. Les droits de chacun doivent être vérifiés avec le notaire et les avocats concernés. La modification du prêt relève de la banque.