Offre d’achat immobilier : 6 points à vérifier avant de l’accepter
Recevoir une offre d’achat est une étape décisive, mais le montant proposé ne suffit pas pour décider. Le financement annoncé, les conditions prévues, la durée de validité et le calendrier doivent aussi être examinés avant de donner son accord.
Réponse synthétique
Avant d’accepter une offre d’achat immobilier, le vendeur doit examiner le prix proposé, le financement annoncé, les conditions prévues, la durée de validité, le calendrier et les conséquences de son acceptation.
Deux offres proches en montant peuvent donc correspondre à deux projets d’acquisition très différents.
Une offre d’achat ne se résume pas au prix
Lorsqu’un propriétaire reçoit une proposition, il regarde naturellement d’abord le montant offert. C’est essentiel, mais ce n’est pas le seul critère à examiner.
L’offre peut également préciser le plan de financement de l’acquéreur, le recours à un crédit, une éventuelle vente préalable, des conditions particulières et la date souhaitée d’entrée dans les lieux.
L’objectif est de comprendre la proposition dans sa globalité avant de décider.
Vérifier précisément le montant et le bien concernés
Une offre d’achat doit notamment identifier le bien et mentionner le prix proposé ainsi que sa durée de validité.
Le vendeur doit s’assurer que la proposition correspond bien au bien présenté et au périmètre de la vente : logement, terrain, dépendances, garage ou stationnement lorsqu’ils font partie de l’ensemble vendu.
Si les conditions proposées ne lui conviennent pas, il peut ne pas accepter l’offre. Une réponse différente des termes proposés peut constituer une nouvelle offre.
Examiner le financement annoncé
Informations utiles
- montant de l’apport personnel ;
- montant du ou des prêts envisagés ;
- recours éventuel à un prêt relais ;
- vente préalable d’un autre bien ;
- financement comptant, lorsqu’il est annoncé.
Ce que cela permet de comprendre
Ces éléments ne garantissent pas l’obtention définitive du financement. Ils permettent toutefois de mieux apprécier la structure du projet d’acquisition.
Le prix proposé doit donc être lu avec les modalités de financement annoncées, et non isolément.
Identifier les conditions attachées à la proposition
Une offre peut mentionner des conditions liées au projet de l’acquéreur. Le financement par crédit est le cas le plus fréquent.
Elle peut aussi faire référence, selon le projet, à une autorisation d’urbanisme ou à une date d’entrée dans les lieux.
Ces éléments doivent être lus avec attention. Une condition peut avoir une incidence directe sur la poursuite de la transaction et sur son calendrier.
Contrôler la durée de validité
L’offre fixe normalement une durée pendant laquelle elle reste valable. À l’expiration de ce délai, si elle n’a pas été acceptée, elle devient caduque.
Le vendeur doit donc identifier clairement la date limite de réponse, sans pour autant se prononcer avant d’avoir compris les autres conditions de la proposition.
Comparer le calendrier avec son propre projet de vente
Côté acquéreur
- date souhaitée d’entrée dans les lieux ;
- financement par crédit ;
- vente préalable éventuelle ;
- autres contraintes indiquées dans l’offre.
Côté vendeur
Le calendrier doit aussi rester compatible avec le déménagement, une éventuelle nouvelle acquisition ou toute autre contrainte personnelle.
Une bonne offre est aussi une offre dont les conditions peuvent s’intégrer au projet réel du vendeur.
Mesurer les conséquences avant d’accepter
Le vendeur ne bénéficie pas du délai de rétractation applicable à l’acquéreur non professionnel d’un logement.
Service-Public précise qu’une fois l’offre d’achat acceptée, le vendeur est engagé à céder le bien à l’acquéreur et ne peut plus simplement changer d’avis.
Une acceptation doit donc être donnée après lecture complète de l’offre. En présence d’une clause inhabituelle, d’une situation complexe ou d’un doute sur sa portée, le notaire doit être consulté avant signature.
À retenir : accepter une offre n’est pas une formalité. Le vendeur doit connaître le prix, les conditions et le calendrier auxquels il donne son accord.
Deux offres proches : pourquoi faut-il regarder au-delà du montant ?
| Critère | Offre A | Offre B |
|---|---|---|
| Prix proposé | Prix demandé | Légèrement inférieur |
| Apport annoncé | Faible | Plus important |
| Financement | Crédit important | Crédit plus limité |
| Vente préalable | Prévue | Non annoncée |
| Calendrier | Contraint | Plus souple |
Cet exemple ne désigne pas automatiquement une meilleure offre. Il montre simplement que le prix n’est qu’un élément de la décision et que chaque proposition doit être replacée dans le contexte du vendeur.
La vérification en sept questions
- Le bien et le prix sont-ils clairement identifiés ?
- Quelle est la durée de validité de l’offre ?
- Comment l’acquéreur prévoit-il de financer son achat ?
- Une vente préalable ou un prêt relais sont-ils annoncés ?
- Quelles conditions particulières figurent dans le document ?
- Le calendrier est-il compatible avec le projet du vendeur ?
- Une clause nécessite-t-elle une vérification du notaire avant acceptation ?
Une offre bien analysée prépare une vente plus lisible
Pour un vendeur au Luc ou dans le Centre Var, recevoir une offre signifie que la commercialisation entre dans une phase plus engageante.
À ce stade, il ne s’agit plus seulement de présenter le bien. Il faut vérifier ce qui est réellement proposé, comprendre le financement annoncé, identifier les conditions et rapprocher le calendrier de celui du vendeur.
Une lecture structurée de l’offre permet d’aborder l’avant-contrat avec une décision mieux préparée.
Vous avez reçu une offre pour votre bien ?
Je vous accompagne dans la lecture de la proposition : prix, financement annoncé, conditions, calendrier et cohérence avec votre projet. Lorsqu’un point nécessite une validation juridique, il est vérifié avec le notaire.
Murielle BREL
Agent commercial en immobilier
Le Luc et Centre Var
Offre d’achat immobilier : les réponses essentielles
Que doit contenir une offre d’achat immobilier ?
Service-Public indique qu’elle contient au minimum la désignation du bien, sa superficie, la date de l’offre, le prix proposé et sa durée de validité. D’autres informations, notamment le financement ou certaines conditions, peuvent être ajoutées.
Le vendeur peut-il faire une contre-proposition ?
Oui. Une contre-proposition écrite constitue une nouvelle offre et rend l’offre initiale caduque.
Le vendeur peut-il se rétracter après avoir accepté ?
Le droit de rétractation de dix jours applicable à l’acquéreur non professionnel d’un logement ne s’applique pas au vendeur. Service-Public précise qu’après acceptation de l’offre, le vendeur est engagé à vendre le bien à l’acquéreur.
Pourquoi regarder le financement avant d’accepter ?
Le plan de financement permet de comprendre comment l’acquéreur prévoit de financer l’achat : apport, prêt, prêt relais ou vente d’un autre bien. Il ne garantit pas l’accord bancaire définitif mais apporte des informations utiles à la décision du vendeur.
Les produits de saison ce mois-ci
En août, tomates, courgettes, aubergines, poivrons, concombres, melons, pêches, nectarines, figues et prunes trouvent naturellement leur place dans une cuisine simple et estivale.
Légumes
Tomates, courgettes, aubergines, poivrons, concombres et haricots verts.
Fruits
Melons, pêches, nectarines, figues, prunes et pastèques.
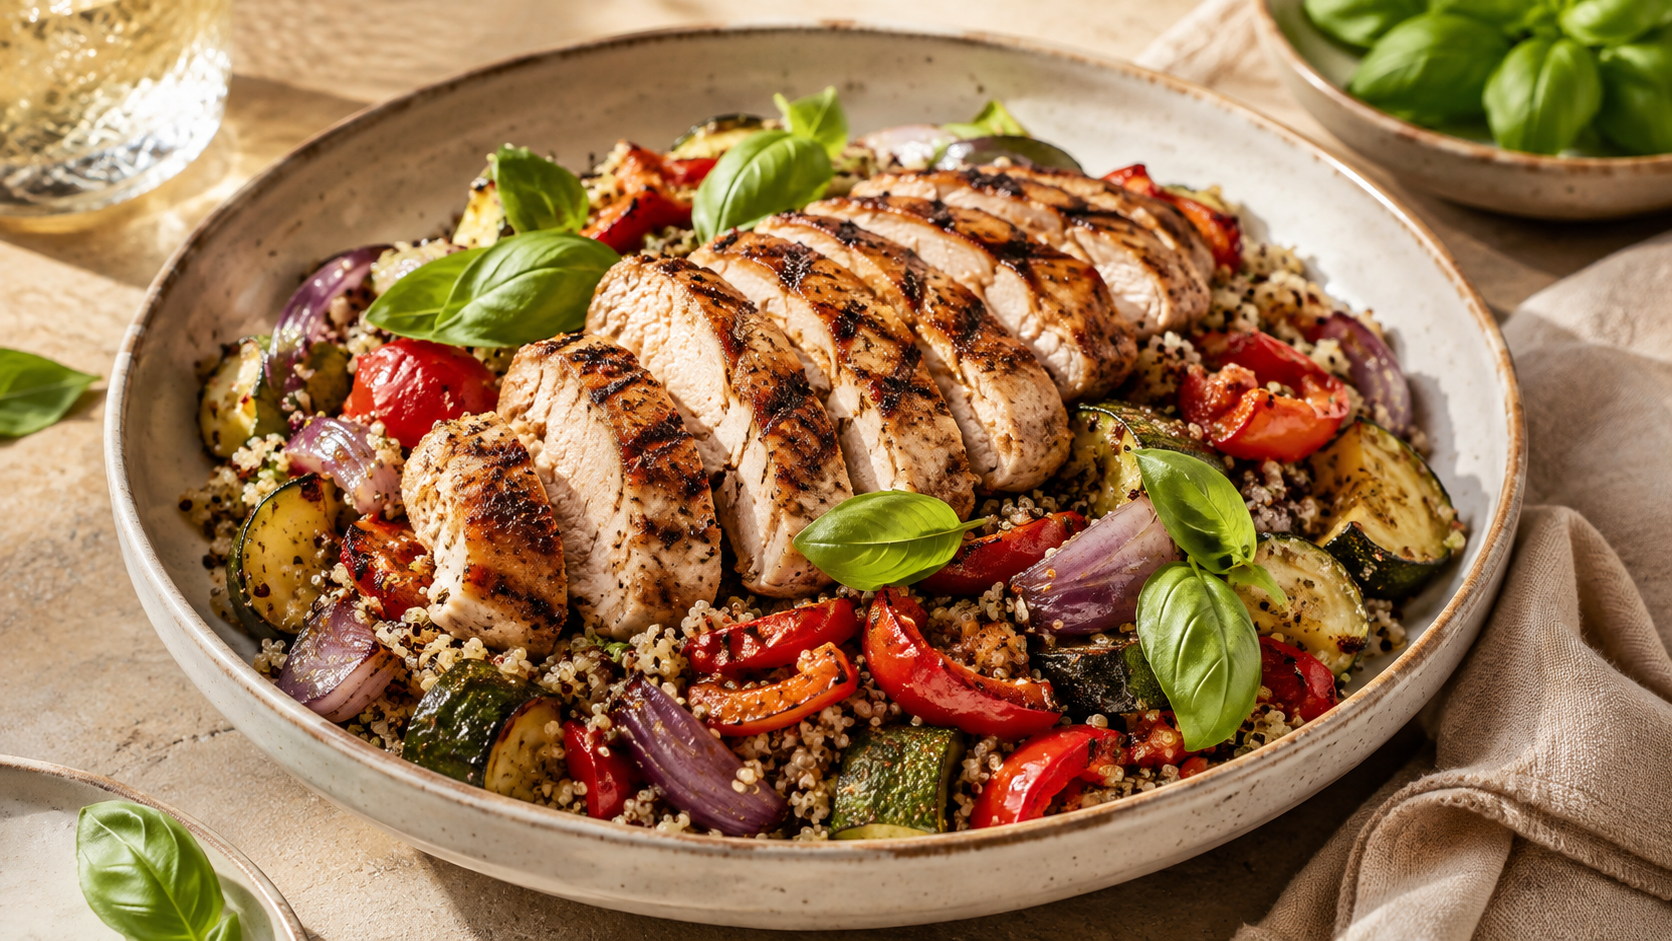
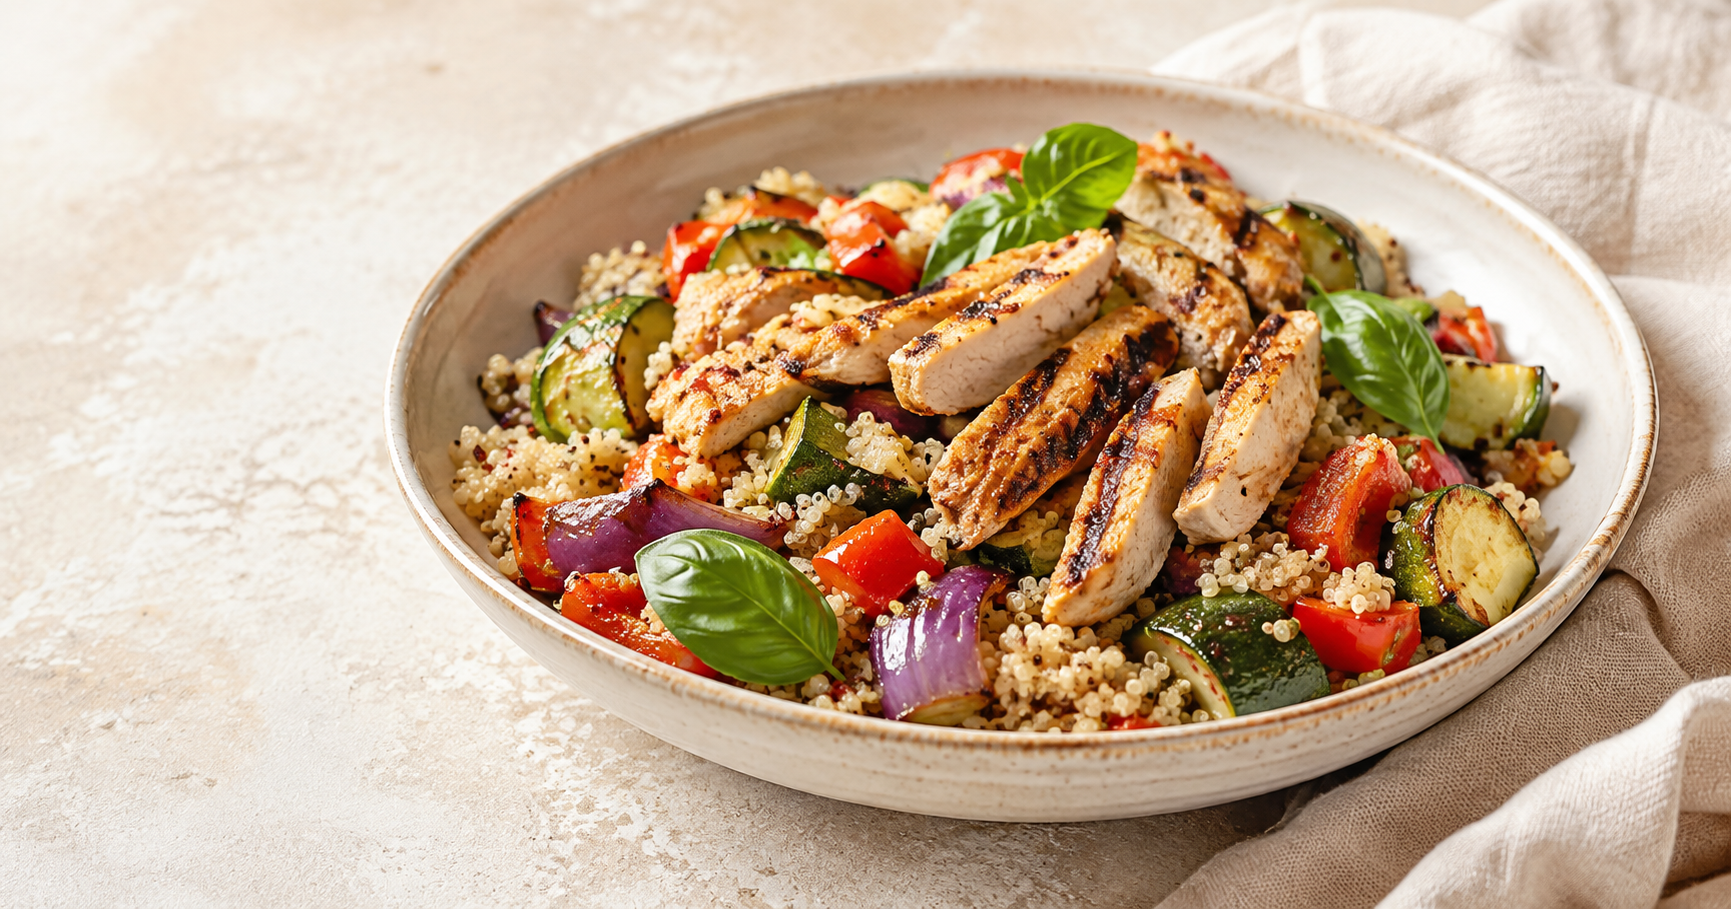
Salade de quinoa, poulet et légumes rôtis
Ingrédients
- 50 g de quinoa cru ;
- 100 g de courgette ;
- 50 g de poivron rouge ;
- 50 g d’oignon rouge ;
- 120 g de filet de poulet ;
- 1 cuillère à soupe d’huile d’olive, soit 10 g ;
- 1 cuillère à café de jus de citron ou de moutarde, facultatif ;
- paprika, cumin, ail en poudre, sel et poivre ;
- basilic frais.
Préparation
- Cuire le quinoa : le rincer puis le cuire selon les indications du paquet, généralement 12 à 15 minutes. Égoutter si nécessaire.
- Préparer le poulet : le couper en dés ou en lanières. Le laisser mariner 10 minutes avec un peu d’huile, le citron ou la moutarde et les épices, puis le cuire à la poêle jusqu’à ce qu’il soit bien doré.
- Rôtir les légumes : couper la courgette, le poivron et l’oignon. Assaisonner puis faire rôtir environ 20 minutes à 200 °C au four ou à l’Air Fryer.
- Assembler : mélanger le quinoa, les légumes rôtis et le poulet. Ajouter l’huile restante, le basilic et rectifier l’assaisonnement.
Valeurs nutritionnelles indicatives
Environ 470 kcal pour la salade entière.
Protéines : environ 38 g · Glucides : environ 25 g · Lipides : environ 20 g · Fibres : environ 6 à 7 g.
Astuce : idéale en lunchbox ou en dîner léger, cette salade peut se servir tiède ou froide selon la saison.
Références juridiques
- Service-Public.fr — Offre d’achat d’un bien immobilier
- Service-Public.fr — Refus de crédit immobilier et condition suspensive
- Légifrance — Code civil, offre et acceptation
Ce contenu présente des informations générales. Une situation particulière ou une clause inhabituelle doit être vérifiée avec le notaire ou le professionnel du droit compétent.