Zones à risque inondation et incendie au Luc et en Centre Var
Le Luc et une partie du Centre Var sont concernés par des risques naturels bien identifiés, notamment l’inondation et l’incendie de forêt. Avant une vente ou un achat, ces risques doivent être intégrés à l’analyse du bien, aux obligations d’information et aux vérifications liées à l’assurance habitation.
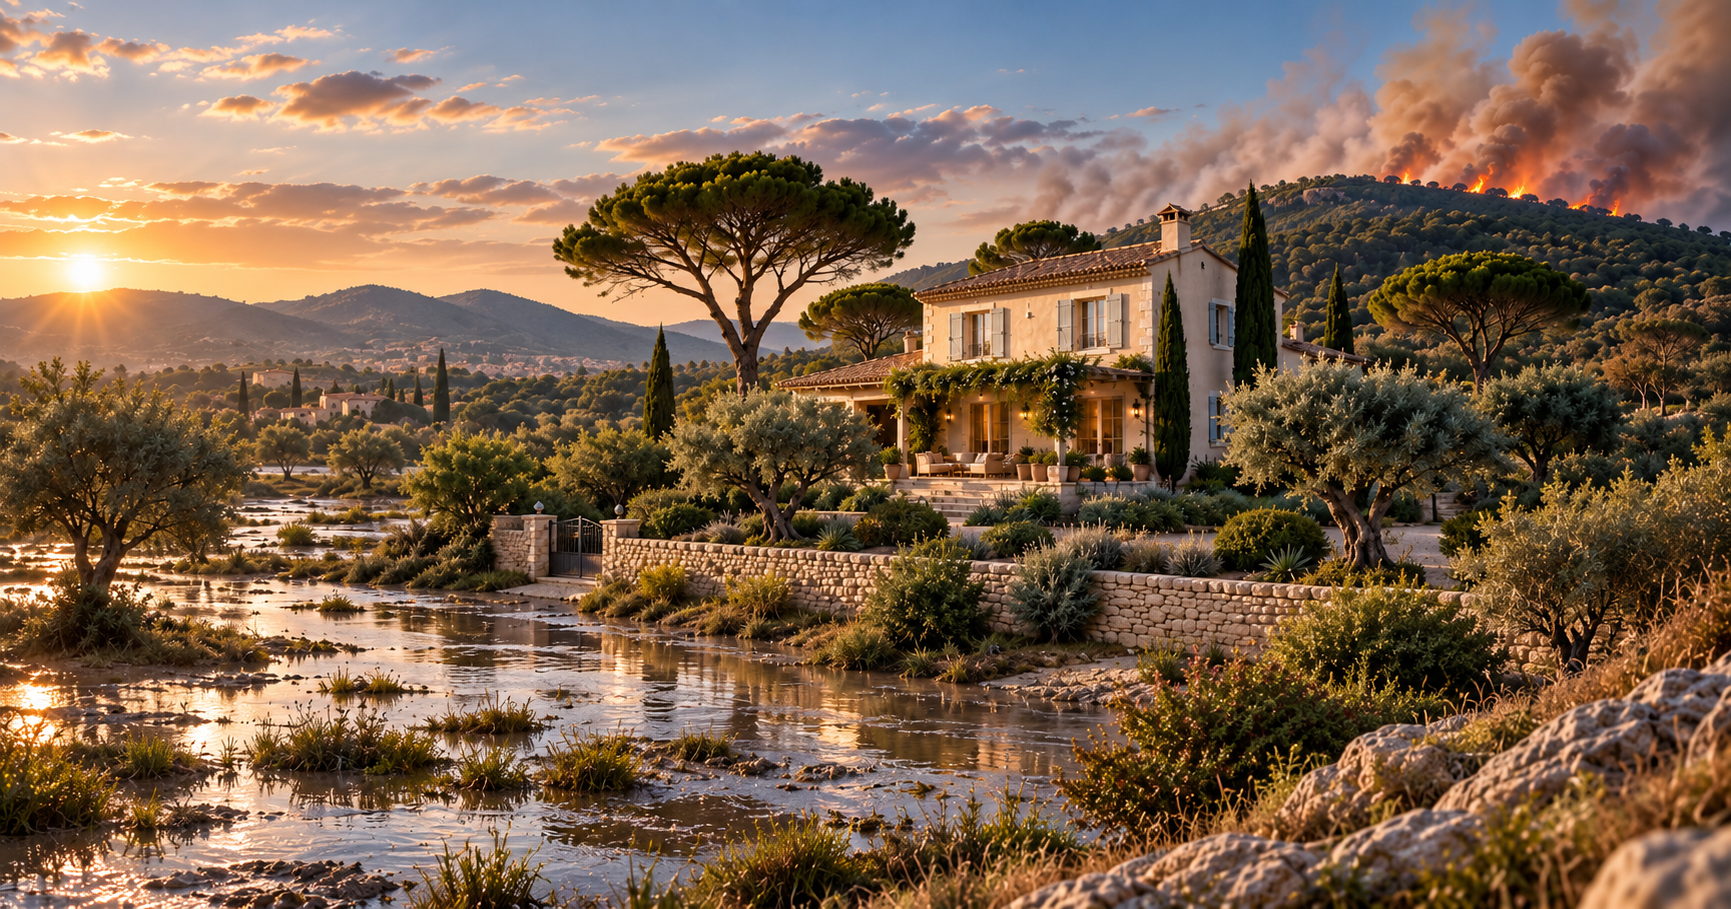
Une zone à risque ne rend pas automatiquement un bien invendable. En revanche, elle impose de vérifier précisément le zonage, les documents à remettre, les obligations de débroussaillement et les garanties d’assurance applicables.
L’état des risques fait partie des informations à transmettre lorsque le bien est concerné par les dispositifs réglementaires applicables.
Incendie et catastrophe naturelle relèvent de mécanismes de garantie distincts.
À proximité des massifs boisés, les obligations légales doivent être vérifiées avant la vente.
Une exposition naturelle bien identifiée en Centre Var
La vallée de l’Argens a connu plusieurs épisodes de crue majeurs, dont celui de juin 2010, qui reste une référence pour les communes du Centre Var. Le Luc, Les Arcs-sur-Argens et Vidauban comptent parmi les communes concernées par un plan de prévention du risque inondation.
Le massif des Maures expose de son côté une large partie du territoire au risque incendie de forêt. L’été 2026 l’a rappelé avec force : plusieurs massifs varois ont dû fermer temporairement leur accès face à des conditions extrêmes.
Ces deux réalités sont intégrées dans les documents d’urbanisme et dans les obligations qui encadrent une vente ou une location immobilière.
Le diagnostic ERP, une pièce à prévoir dans le dossier
L’État des Risques et Pollutions (ERP) doit être annexé à une promesse de vente ou à un bail lorsque le bien entre dans le champ des obligations réglementaires prévues à cet effet.
Ce document informe l’acquéreur ou le locataire sur l’exposition du bien à différents risques : inondation, mouvement de terrain, sismicité, pollution des sols ou autres risques couverts par les dispositifs applicables.
Il peut être préparé à partir des informations disponibles sur Géorisques et des documents administratifs locaux. Avant la mise en vente, mieux vaut vérifier qu’il correspond bien à la situation exacte du bien.
Quelles conséquences sur l’assurance habitation ?
La garantie incendie fait généralement partie du socle d’une assurance multirisque habitation. Elle couvre les dommages liés à un feu selon les garanties et exclusions prévues au contrat.
La garantie catastrophes naturelles suit un régime distinct : son déclenchement dépend notamment de la reconnaissance de l’état de catastrophe naturelle par arrêté pour l’événement concerné.
L’exposition du bien, son historique, sa situation et le respect des obligations de prévention peuvent être examinés par l’assureur. Un échange direct avec celui-ci permet de connaître les garanties réellement applicables au bien.
Quatre vérifications avant de vendre ou d’acheter
Consulter les informations réglementaires disponibles pour connaître l’exposition exacte du bien.
Vérifier que l’état des risques est à jour au moment où il doit être remis à l’acquéreur ou au locataire.
Pour les biens concernés, vérifier la conformité des abords avant la mise en vente.
Confirmer les garanties, franchises, exclusions et conditions applicables au bien.
Une zone à risque ne fait pas automatiquement baisser la valeur d’un bien
L’impact sur la valeur dépend du niveau d’exposition réel, de la localisation précise, des mesures de prévention, de la facilité d’assurance et de la perception des acquéreurs.
Deux maisons situées dans une même commune peuvent ainsi être perçues très différemment selon leur environnement, leur accès, leur implantation et la réalité du risque.
Un avis de valeur sérieux ne se limite donc pas à un prix au mètre carré : il replace le bien dans son environnement réel et dans le marché local.
Encore de saison en Centre Var
Septembre prolonge les saveurs de l’été varois. Les figues arrivent à pleine maturité, le raisin muscat gagne en douceur, les dernières tomates gorgées de soleil côtoient déjà les premiers potimarrons. Aubergines et poivrons complètent ce dernier élan avant l’automne.
Comme un projet immobilier, une recette de saison se prépare avec les bons produits, au bon moment. Voici une idée simple autour des figues du Centre Var.
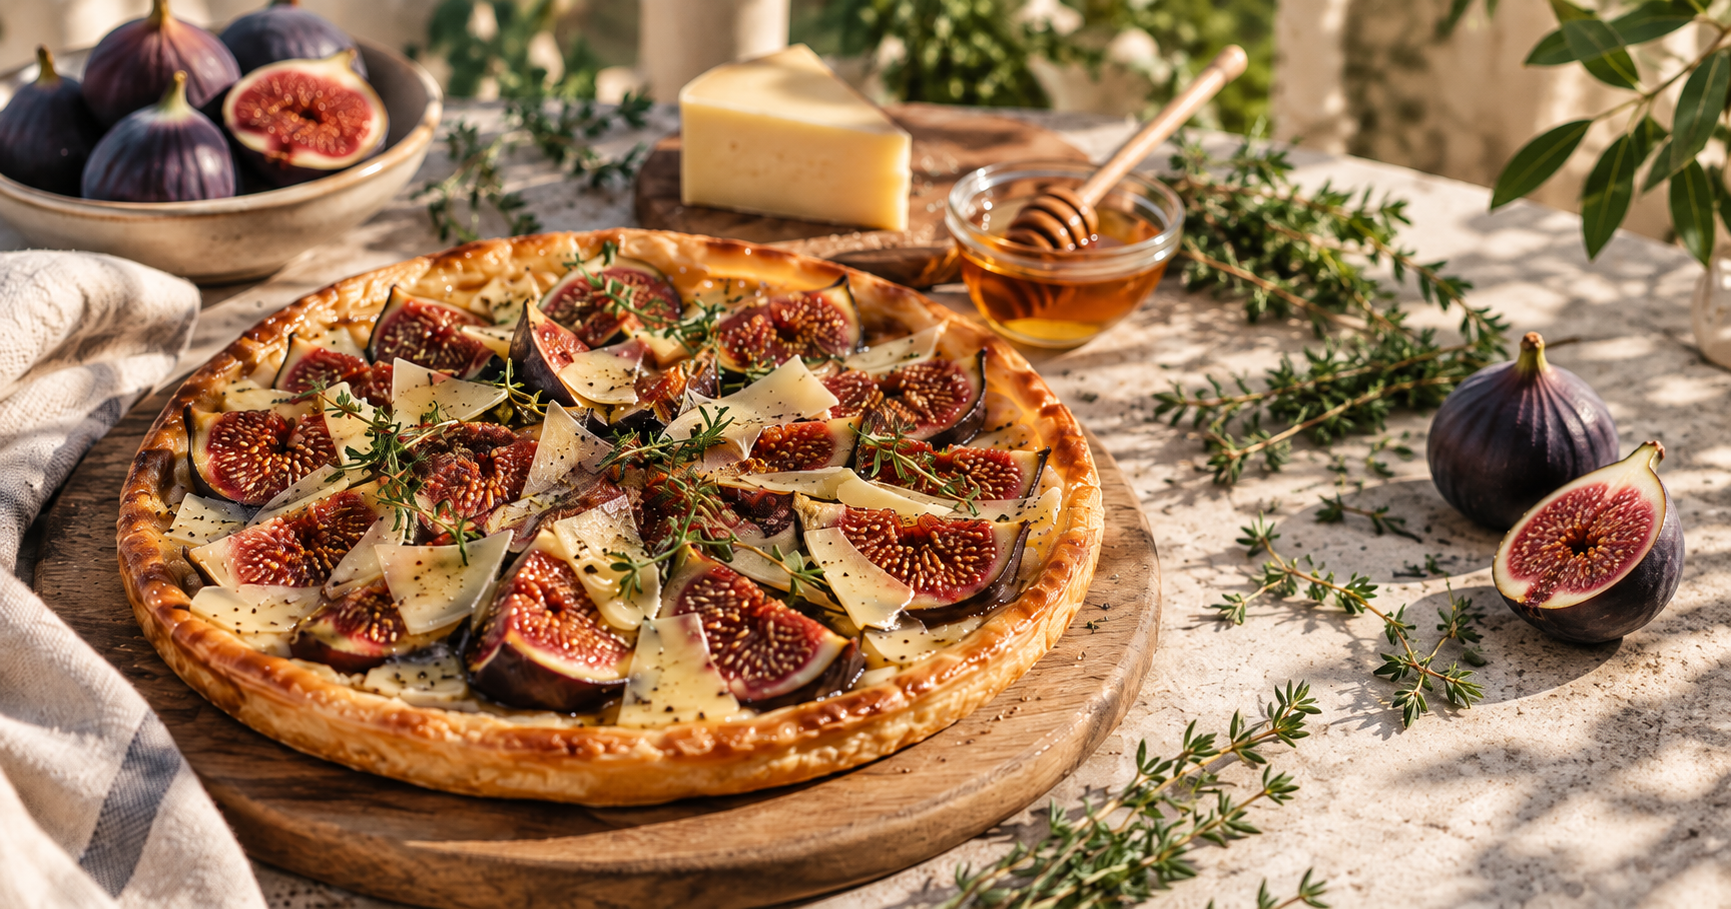
Tarte fine figues, comté et thym
1 pâte feuilletée pur beurre · 7 figues fraîches · 150 g de comté râpé · 1 c. à soupe de miel · thym frais · huile d’olive · sel · poivre.
Préchauffer le four à 200 °C. Étaler la pâte sur une plaque et la piquer. Répartir le comté, puis disposer les figues coupées en quartiers.
Ajouter un filet de miel et d’huile d’olive, parsemer de thym, puis enfourner 20 à 25 minutes jusqu’à ce que la pâte soit dorée. Servir tiède.
Comprendre le risque permet de mieux préparer la vente
Une exposition à l’inondation ou à l’incendie ne doit ni être minimisée ni dramatisée. Elle doit être identifiée, documentée et expliquée clairement.
Pour un vendeur, l’enjeu est de préparer les informations en amont. Pour un acquéreur, il s’agit de comprendre précisément ce que le zonage implique pour l’usage, l’assurance et les obligations futures.
Chaque bien a sa propre situation : le niveau d’exposition réel compte davantage qu’une simple étiquette de zone à risque.
Questions fréquentes sur les zones à risque au Luc
Comment savoir si mon bien au Luc est situé en zone à risque ?
Les informations réglementaires disponibles sur Géorisques permettent de consulter les risques associés à une adresse. Les documents d’urbanisme et les services de la commune peuvent compléter cette vérification.
Le diagnostic ERP est-il obligatoire pour une location ?
Il doit être remis lorsqu’un bien entre dans le champ des obligations d’information sur les risques prévues par la réglementation. La situation du bien doit donc être vérifiée avant la signature du bail.
Une zone à risque fait-elle automatiquement baisser le prix d’un bien ?
Non. L’impact dépend du niveau d’exposition réel, des contraintes associées, de l’environnement, de la facilité d’assurance et de la perception du marché local.
Que faire si mon bien n’est pas conforme à l’obligation de débroussaillement ?
Lorsque le bien est soumis à cette obligation, il convient de vérifier la situation et de réaliser les travaux nécessaires avant la mise en vente afin de présenter un dossier clair et conforme.
Votre bien est situé dans une zone à risque ?
Si vous envisagez de vendre à Le Luc ou dans le Centre Var, je peux analyser avec vous la situation du bien, son environnement et son positionnement afin de réaliser un avis de valeur offert adapté au marché local.
Murielle BREL
Agent commercial en immobilier · Le Luc (83340) · Centre Var