Vendre un bien détenu en SCI : étapes, fiscalité et précautions
Vendre un bien immobilier détenu par une société civile immobilière ne se traite pas exactement comme la vente d’un bien appartenant directement à un particulier. La SCI est propriétaire de l’immeuble. Ses statuts, son régime fiscal, sa comptabilité, ses dettes et les décisions de ses associés déterminent les conditions de l’opération.
Vendre l’immeuble ou céder les parts de la SCI ?
La SCI vend l’immeuble
L’acquéreur achète la maison, l’appartement, l’immeuble ou le terrain détenu par la société. Le prix est versé à la SCI, qui règle ensuite les frais de vente, l’éventuel emprunt restant dû et la fiscalité applicable.
La SCI continue d’exister après la vente. Les associés peuvent conserver la trésorerie, préparer un nouvel investissement, décider d’une distribution ou envisager une dissolution.
Les associés cèdent leurs parts
L’immeuble reste la propriété de la SCI. L’acquéreur reprend les parts sociales et entre dans une structure qui possède un actif, mais qui peut aussi supporter un emprunt, des dettes, des engagements locatifs ou des risques antérieurs.
La valeur des parts ne correspond donc pas automatiquement à la valeur du bien divisée par le nombre de parts.
Qui peut décider de vendre l’immeuble ?
Le premier document à relire est le statut de la SCI. Dans les rapports avec les tiers, le gérant engage la société pour les actes entrant dans son objet social. Lorsque la décision excède ses pouvoirs, elle doit être prise selon les règles prévues par les statuts ou, à défaut, à l’unanimité des associés.
La préparation doit donc porter sur l’objet social, les pouvoirs du gérant, les règles de majorité, les éventuelles limitations statutaires et la situation des associés.
La décision est généralement constatée dans un procès-verbal. Le notaire doit pouvoir vérifier que la personne signant l’acte dispose bien des pouvoirs nécessaires.
Un accord oral ne suffit pas. Les règles applicables doivent être vérifiées dans les statuts et la décision de vendre doit pouvoir être produite au notaire. Les articles 1849 et 1852 du Code civil sont consultables sur Légifrance.
Les documents à réunir avant la mise en vente
Documents de la société
- statuts à jour ;
- extrait d’immatriculation de la SCI ;
- identité du gérant et des associés ;
- répartition des parts sociales ;
- procès-verbal autorisant la vente ;
- derniers comptes et déclarations fiscales.
Documents du bien et du financement
- titre de propriété ;
- tableau d’amortissement et capital restant dû ;
- baux, dépôts de garantie et situation locative ;
- diagnostics immobiliers ;
- autorisations d’urbanisme et factures de travaux ;
- servitudes et documents de copropriété, si nécessaire.
Le risque principal est le retard. Une comptabilité incomplète, des statuts non actualisés ou un désaccord entre associés peuvent bloquer le calendrier alors même qu’un acquéreur est déjà trouvé.
Comment est imposée la plus-value immobilière ?
Lorsqu’une SCI soumise à l’impôt sur le revenu vend un immeuble et que ses associés sont des particuliers, la plus-value relève en principe du régime des plus-values immobilières des particuliers.
Elle est calculée à partir de la date et du prix d’acquisition du bien par la SCI. Elle est imposée au nom des associés présents au moment de la vente, proportionnellement aux parts qu’ils détiennent.
Après application des abattements éventuels, la plus-value imposable est soumise à l’impôt sur le revenu au taux de 19 % et aux prélèvements sociaux au taux de 17,2 %. L’exonération liée à la durée de détention est totale après 22 ans pour l’impôt sur le revenu et après 30 ans pour les prélèvements sociaux.
Lorsqu’un logement est gratuitement mis à la disposition d’un associé qui l’occupe comme résidence principale, une exonération peut être applicable au prorata de sa participation, sous réserve que toutes les conditions soient réunies.
Le calcul doit être établi avant la mise en vente à partir des actes, des travaux justifiables, de la durée de détention et de la situation de chaque associé. Le régime est détaillé sur impots.gouv.fr.
Pourquoi le calcul est-il très différent ?
Dans une SCI soumise à l’impôt sur les sociétés, la plus-value ne relève pas du régime immobilier des particuliers. Le résultat de la vente est déterminé selon les règles comptables et fiscales applicables à la société.
Les amortissements pratiqués au fil des années réduisent la valeur nette comptable du bien. L’écart taxable peut donc être sensiblement supérieur à la simple différence entre le prix d’achat initial et le prix de vente.
Après l’imposition supportée par la SCI, la mise à disposition des fonds au profit des associés peut également entraîner une fiscalité supplémentaire, selon la solution retenue.
La simulation doit intégrer
- le prix de vente envisagé ;
- la valeur nette comptable ;
- les amortissements déjà comptabilisés ;
- les frais de cession et le capital restant dû ;
- le projet prévu pour les fonds après la vente.
Le prix d’achat figurant dans l’acte ne suffit pas. La simulation doit être réalisée par l’expert-comptable. Les principales règles fiscales de la SCI sont présentées par Service Public Entreprendre.
Que devient l’argent encaissé ?
Le prix appartient à la SCI
La société doit tenir compte du remboursement de l’emprunt, des frais liés à la vente, de la fiscalité, des dettes, des comptes courants d’associés et de la trésorerie nécessaire à son fonctionnement.
La répartition doit être décidée
Le solde ne peut pas être réparti sans décision ni traitement comptable. Les associés peuvent envisager un nouvel investissement, un remboursement de compte courant, une distribution, une réduction de capital ou une dissolution.
La vente du dernier immeuble ne signifie pas que la SCI disparaît immédiatement.
Une solution parfois utile, mais pas nécessairement plus simple
La cession des parts évite la vente directe de l’immeuble, mais elle exige une analyse complète de la société. L’acquéreur doit vérifier le patrimoine, les emprunts, les comptes courants, les contrats, la comptabilité et les risques antérieurs.
Une garantie d’actif et de passif peut être prévue afin d’encadrer certains risques découverts après la cession.
La cession à un tiers est en principe soumise à l’agrément des associés, selon les modalités prévues par les statuts. Pour une SCI à prépondérance immobilière, les droits d’enregistrement sont généralement fixés à 5 % du prix de cession des parts.
Depuis le 27 juin 2026, la cession de parts d’une SCI à prépondérance immobilière doit être établie, sous peine de nullité, sous une forme faisant intervenir un professionnel habilité : acte notarié, acte contresigné par avocat ou, dans certains cas, acte rédigé par un expert-comptable.
Les formalités actualisées sont détaillées sur Service Public Entreprendre.
Comment déterminer le bon prix ?
La valeur de l’immeuble
Elle dépend de son emplacement, de son état, de sa situation locative, de ses caractéristiques et des références de ventes réellement comparables.
La valeur des parts sociales
Elle tient compte de la valeur réelle du bien, du capital restant dû, de la trésorerie, des dettes, des comptes courants d’associés, de la fiscalité latente et des éventuels travaux ou litiges.
Un avis de valeur immobilier permet de positionner le bien. Il ne remplace pas l’analyse comptable nécessaire pour fixer le prix des parts ou calculer le montant réellement disponible après la vente.
Les erreurs qui fragilisent le projet
Avant la commercialisation
- mettre le bien en vente avant de relire les statuts ;
- découvrir trop tard le régime fiscal de la SCI ;
- ignorer le capital restant dû ;
- ne pas formaliser la décision de vendre.
Dans le calcul financier
- confondre le prix du bien et la somme perçue par les associés ;
- accepter une offre avant de calculer la fiscalité ;
- présenter la cession de parts comme plus simple par principe ;
- envisager une dissolution sans en mesurer les conséquences.
Six étapes avant la mise en vente
- Relire les statuts et identifier les pouvoirs du gérant.
- Confirmer le régime fiscal de la SCI.
- Faire calculer la fiscalité prévisionnelle par l’expert-comptable ou le notaire.
- Vérifier le prêt, les dettes et les comptes courants d’associés.
- Faire établir un avis de valeur du bien immobilier.
- Formaliser la décision des associés avant la signature.
La valeur immobilière doit être étudiée avec la situation de la SCI
Vous préparez la vente d’un bien détenu en SCI dans le Var ? J’étudie son positionnement sur le marché et les points à anticiper avant la commercialisation, en coordination avec le notaire et l’expert-comptable lorsque leur intervention est nécessaire.
Vente immobilière et SCI
Une SCI peut-elle vendre son unique bien ?
Oui, sous réserve de respecter son objet social, ses statuts et les règles de décision applicables. La vente de l’unique bien ne provoque pas automatiquement la disparition de la SCI.
Tous les associés doivent-ils être d’accord ?
Cela dépend des pouvoirs du gérant et des règles prévues par les statuts. Si la décision excède les pouvoirs du gérant et que les statuts ne prévoient rien, l’unanimité est requise.
Le prix est-il versé directement aux associés ?
Non. Lorsque la SCI vend l’immeuble, le prix est versé à la société. Sa répartition éventuelle intervient ensuite selon les décisions prises et le traitement comptable et fiscal applicable.
La SCI peut-elle bénéficier de l’exonération de la résidence principale ?
Dans une SCI à l’IR, une exonération peut être reconnue au prorata des parts d’un associé lorsque le logement lui est gratuitement mis à disposition et constitue effectivement sa résidence principale. La situation doit être vérifiée avec le notaire.
Faut-il vendre l’immeuble ou les parts sociales ?
Il n’existe pas de réponse automatique. Le choix dépend du régime fiscal, du passif de la SCI, du projet des associés et de l’intérêt de l’acquéreur. Une comparaison chiffrée des deux solutions doit précéder la décision.
Un avis de valeur suffit-il pour fixer le prix des parts ?
Non. L’avis de valeur porte sur l’immeuble. Le prix des parts doit aussi intégrer les dettes, la trésorerie, les comptes courants d’associés et la situation fiscale et comptable de la SCI.
Textes et informations à consulter
- Légifrance : Code civil, règles applicables aux sociétés civiles
- impots.gouv.fr : vente d’un immeuble par une SCI imposée à l’IR
- Service Public Entreprendre : fonctionnement et fiscalité d’une SCI
- Service Public Entreprendre : cession de parts sociales d’une SCI
Ces informations sont générales. Chaque SCI doit être étudiée à partir de ses statuts, de sa comptabilité, de son régime fiscal et de la situation de ses associés, avec le notaire et l’expert-comptable.
Fruits et légumes de saison
Les marchés varois proposent en août des produits arrivés à pleine maturité.
Légumes
Tomates, courgettes, aubergines, poivrons, concombres, haricots verts et oignons.
Fruits
Melons, pastèques, pêches, nectarines, figues et prunes.
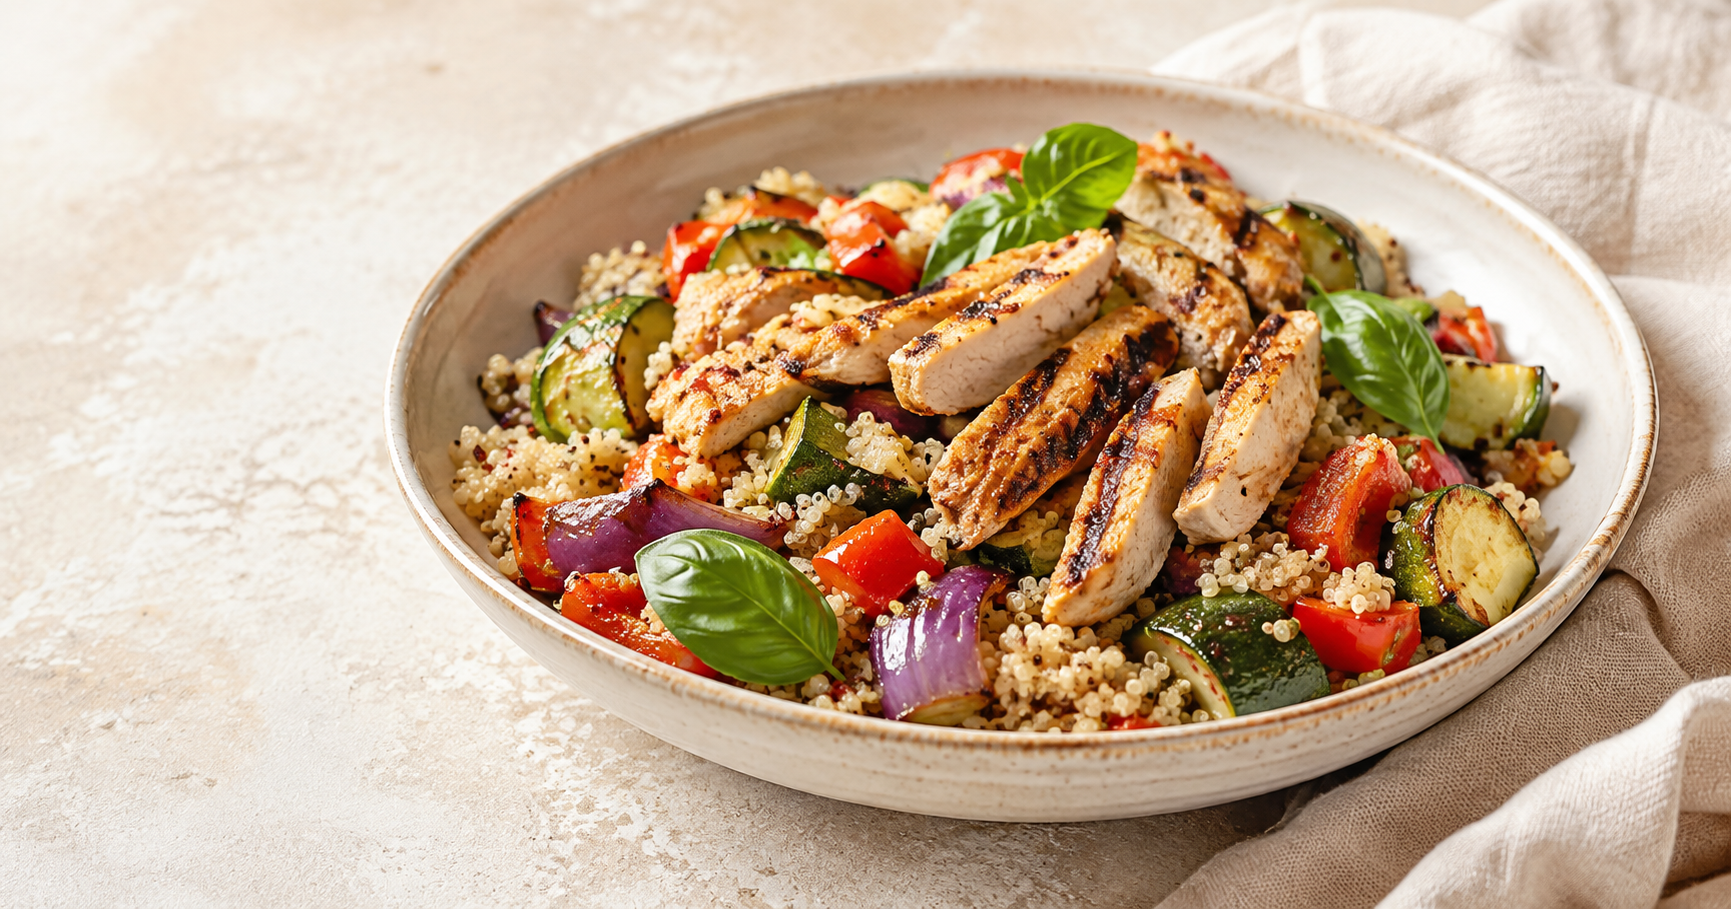
Salade de quinoa au poulet et légumes grillés
Ingrédients
- 50 g de quinoa cru ;
- 100 g de courgette ;
- 50 g de poivron rouge ;
- 50 g d’oignon rouge ;
- 120 g de filet de poulet ;
- 10 g d’huile d’olive ;
- 1 cuillère à café de jus de citron ou de moutarde, facultative ;
- paprika, cumin, ail en poudre, sel et poivre ;
- quelques feuilles de basilic frais.
Préparation
- Rincez le quinoa, puis faites-le cuire selon les indications du paquet, généralement 12 à 15 minutes.
- Coupez le poulet. Mélangez-le avec la moitié de l’huile, le citron ou la moutarde et les épices. Laissez mariner 10 minutes.
- Faites cuire le poulet dans une poêle antiadhésive jusqu’à ce qu’il soit bien doré et cuit à cœur.
- Coupez les légumes et mélangez-les avec le reste de l’huile, du sel et du poivre.
- Faites-les rôtir environ 20 minutes à 200 °C, au four ou à l’Air Fryer.
- Réunissez le quinoa, les légumes et le poulet. Ajoutez le basilic et rectifiez l’assaisonnement.
Astuce
Préparez cette salade la veille et conservez-la au réfrigérateur dans un contenant hermétique. Ajoutez le basilic au dernier moment pour préserver sa fraîcheur.
Valeurs nutritionnelles estimées pour la portion complète : environ 460 kcal, 37 g de protéines, 43 g de glucides, 16 g de lipides et 6 à 7 g de fibres. Ces valeurs varient selon les produits utilisés et le poids exact du poulet après cuisson.